

| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
|
■宏观经济图解
⊙中宏形势跟踪课题组 杨大侃
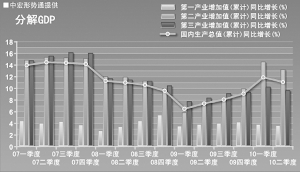
GDP分解观察
解读:2008年以来,GDP先下后升。从结构看,下行主要是由工业和建筑业构成的第二产业下降引发的。
判断:GDP在连续4个季度上升后,在今年二季度出现回落。估计下半年,GDP将会延续此种走势。
| 2007年3月 | 2007年6月 | 2007年9月 | 2007年12月 | 2008年3月 | 2008年6月 | 2008年9月 | 2008年12月 | 2009年3月 | 2009年6月 | 2009年9月 | 2009年12月 | 2010年3月 | 2010年6月 | ||
| 国内生产总值(累计)同比增长 | % | 14 | 14.5 | 14.4 | 14.2 | 11.3 | 11 | 10.6 | 9.6 | 6.5 | 7.4 | 8.1 | 9.1 | 11.9 | 11.1 |
| 第一产业增加值(累计)同比增长 | % | 4.4 | 4 | 4.3 | 3.7 | 2.7 | 3.4 | 4.4 | 5.4 | 3.5 | 3.8 | 4 | 4.2 | 3.8 | 3.6 |
| 第二产业增加值(累计)同比增长 | % | 14.8 | 15.3 | 15.2 | 15.1 | 12 | 11.9 | 11.2 | 9.9 | 5.8 | 7.1 | 8.1 | 9.9 | 14.5 | 13.2 |
| 第三产业增加值(累计)同比增长 | % | 14.7 | 15.5 | 16.1 | 16 | 11.6 | 11.4 | 11.2 | 10.4 | 7.7 | 8.3 | 9.1 | 9.3 | 10.2 | 9.6 |
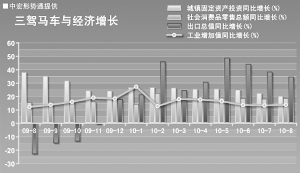
投资、消费、出口
解读:消费基本稳定,反危机政策使投资增长抵消了出口下降。我国经济总体上保持了平稳增长。
判断:今年宏观经济的总体走势,将主要取决于出口的回升能否抵消投资的回落。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 工业增加值同比增长 | % | 12.3 | 13.9 | 16.1 | 19.2 | 18.5 | 27.36 | 12.8 | 18.1 | 17.8 | 16.5 | 13.7 | 13.4 | 13.9 |
| 城镇固定资产投资同比增长 | % | 37.88 | 35.1 | 31.6 | 24.25 | 24 | 26.6 | 26.6 | 26.29 | 25.37 | 25.48 | 24.82 | 22.3 | 20.11 |
| 社会消费品零售总额同比增长 | % | 15.4 | 15.5 | 16.2 | 15.8 | 17.5 | 14 | 22.1 | 18 | 18.5 | 18.7 | 18.3 | 17.9 | 18.4 |
| 出口总值同比增长 | % | -23.4 | -15.3 | -13.9 | -1.2 | 17.7 | 21.1 | 45.7 | 24.3 | 30.5 | 48.5 | 43.9 | 38.1 | 34.4 |
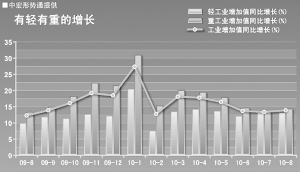
轻重工业及
工业增加值
解读:去年7月重工业增长速度超越轻工业,经济增长逐步由消费主导变成了投资主导。
判断:今年,轻工业的增速相对平稳,而重工业却出现了回落势头,表明投资对经济增长的拉动力在弱化。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 工业增加值同比增长 | % | 12.3 | 13.9 | 16.1 | 19.2 | 18.5 | 27.36 | 12.8 | 18.1 | 17.8 | 16.5 | 13.7 | 13.4 | 13.9 |
| 轻工业增加值同比增长 | % | 9.8 | 11.8 | 11.3 | 12.6 | 12.1 | 20.39 | 7.5 | 13.4 | 14.1 | 13.6 | 12 | 13.5 | 13.1 |
| 重工业增加值同比增长 | % | 13.2 | 14.8 | 18.1 | 22.2 | 21.4 | 30.86 | 15.2 | 20 | 19.4 | 17.8 | 14.5 | 13.3 | 14.2 |
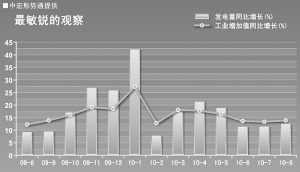
发电量与
工业增加值
解读:2008年曾出现发电量与经济背离的现象。去年下半年后,“背离”情况得以改善,经济真实的增长有了较为确切的依据。
判断:今年发电量的走势也是判断宏观经济走向的一个重要信号。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 工业增加值同比增长 | % | 12.3 | 13.9 | 16.1 | 19.2 | 18.5 | 27.36 | 12.8 | 18.1 | 17.8 | 16.5 | 13.7 | 13.4 | 13.9 |
| 发电量同比增长 | % | 9.27 | 9.5 | 17.11 | 26.9 | 25.9 | 42.2 | 7.9 | 17.6 | 21.4 | 18.9 | 11.4 | 11.5 | 12.6 |
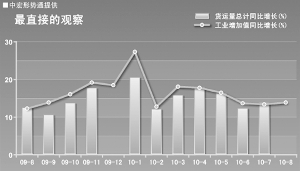
货运量与
工业增加值
解读:去年下半年以来,货运量基本与经济总体增长保持了同步增长。从货物流通的角度,可以更直接地观察到经济的稳步回升。
判断:今年货运量出现了回落,这预示着经济运行的轨迹可能会发生转向。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 工业增加值同比增长 | % | 12.3 | 13.9 | 16.1 | 19.2 | 18.5 | 27.36 | 12.8 | 18.1 | 17.8 | 16.5 | 13.7 | 13.4 | 13.9 |
| 货运量总计同比增长 | % | 12.5 | 10.6 | 13.7 | 17.7 | 20.5 | 12.1 | 15.8 | 17.88 | 16.3 | 12.3 | 13.8 |
新开工项目与
固定资产投资
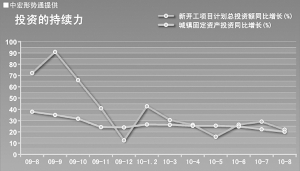
解读:去年前几月,扩大内需政策导致了新开工项目投资“井喷”式增长,确保了去年全年固定资产投资的持续增长。
判断:今年存在新开工项目投资不足的问题。这预示着今年固定资产投资比去年会有明显回落。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1.2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 新开工项目计划总投资额同比增长 | % | 72.23 | 90.94 | 65.95 | 41 | 12.5 | 42.7 | 30.52 | 26.22 | 15.68 | 26.36 | 29.1 | 21.96 |
| 城镇固定资产投资同比增长 | % | 37.88 | 35.05 | 31.65 | 24.25 | 24 | 26.6 | 26.29 | 25.37 | 25.48 | 24.82 | 22.3 | 20.11 |
居民消费价格和工业品出厂价格
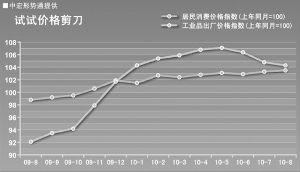
解读:出厂价格与消费价格形成剪刀状。在去年12月之前,出厂价格均低于消费价格,所以CPI大幅上涨的动能并不强。
判断:今年下半年后,出厂价格在超越消费价格5个月后,出现了回落走势,预示着通胀的压力会有所减轻。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | |
| 居民消费价格指数(上年同月=100) | 98.8 | 99.2 | 99.5 | 100.6 | 101.9 | 101.5 | 102.7 | 102.4 | 102.8 | 103.1 | 102.9 | 103.3 | 103.5 |
| 工业品出厂价格指数(上年同月=100) | 92.1 | 93.5 | 94.2 | 97.9 | 101.7 | 104.3 | 105.4 | 105.9 | 106.8 | 107.1 | 106.4 | 104.8 | 104.3 |
从食品与非食品看居民消费价格
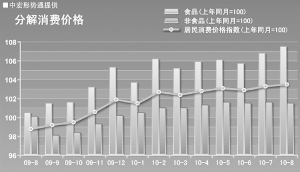
解读:去年消费价格上涨主要是由食品价格引发的,非食品价格相对处于低位。
判断:今年CPI上涨的主因仍是由食品价格引发的。但需警惕的是,非食品价格也出现了快速上涨,各类物价的传导速度在加速。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | |
| 居民消费价格指数(上年同月=100) | 98.8 | 99.2 | 99.5 | 100.6 | 101.9 | 101.5 | 102.7 | 102.4 | 102.8 | 103.1 | 102.9 | 103.3 | 103.5 |
| 食品(上年同月=100) | 100.5 | 101.5 | 101.6 | 103.2 | 105.3 | 103.7 | 106.2 | 105.2 | 105.9 | 106.1 | 105.7 | 106.8 | 107.5 |
| 非食品(上年同月=100) | 100.1 | 98.1 | 98.4 | 99.3 | 100.2 | 100.5 | 101 | 101 | 101.3 | 101.6 | 101.5 | 101.6 | 101.5 |
城乡消费差异
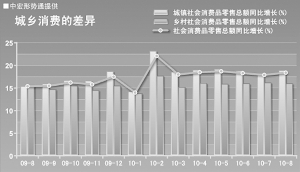
解读:去年8月前,乡村消费增速高于城镇消费增速,反映了启动农村消费的政策效果。但去年9月后,城市消费又一次快速超越农村消费,成为全社会消费需求回升的主力
判断:尽管一些农村居民会在城市购买一些大件消费品,这在统计上不好区分,但今年乡村消费很难有明显提高。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 社会消费品零售总额同比增长 | % | 15.4 | 15.5 | 16.2 | 15.8 | 17.5 | 14 | 22.1 | 18 | 18.5 | 18.7 | 18.3 | 17.9 | 18.4 |
| 城镇社会消费品零售总额同比增长 | % | 15.3 | 15.9 | 16.6 | 16.5 | 18.6 | 14.1 | 23.1 | 18.5 | 18.9 | 19.1 | 18.7 | 18.2 | 18.8 |
| 乡村社会消费品零售总额同比增长 | % | 15.5 | 14.6 | 15.4 | 14.4 | 15.4 | 13.7 | 17.6 | 15.1 | 16 | 15.8 | 15.9 | 16.1 | 15.9 |
城乡居民收入
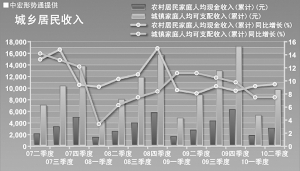
解读:2008年出现了农村收入增长明显快于城市收入增长的新动向。这与中央新农村政策有很大的关系。
判断:但在目前的就业形势下,城乡收入都难稳定增长,这一状况有可能延续。
| 2007年6月 | 2007年9月 | 2007年12月 | 2008年3月 | 2008年6月 | 2008年9月 | 2008年12月 | 2009年3月 | 2009年6月 | 2009年9月 | 2009年12月 | 2010年3月 | 2010年6月 | ||
| 城镇家庭人均可支配收入(累计)同比增长 | % | 14.2 | 13.2 | 12.2 | 3.4 | 6.3 | 7.5 | 8.4 | 11.2 | 11.2 | 10.5 | 9.8 | 7.5 | 7.5 |
| 农村居民家庭人均现金收入(累计)同比增长 | % | 13.3 | 14.8 | 9.4 | 9.1 | 10.3 | 11 | 15 | 8.6 | 8.1 | 9.2 | 8.5 | 9.2 | 9.5 |
| 城镇家庭人均可支配收入(累计) | 元 | 7052 | 10346.2 | 13785.8 | 4385.6 | 8065 | 11865 | 15780.7 | 4834 | 8856 | 12973 | 17175 | 5308 | 9757 |
| 农村居民家庭人均现金收入(累计) | 元 | 2110.6 | 3320.6 | 4958.4 | 1493.8 | 2528 | 3970.7 | 5736.99 | 1622.3 | 2733.1 | 4306.5 | 6270.2 | 1814.3 | 3078 |
进出口及贸易顺差
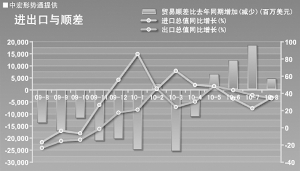
解读:出口负增长,是近20年少见的。去年12月出口增长终于转为正增长,但出口回升的同时,进口也在大幅上升。
判断:外贸顺差处于较低水平,外贸对经济的拉动作用有限。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 出口总值同比增长 | % | -23.4 | -15.3 | -13.9 | -1.2 | 17.7 | 21.1 | 45.7 | 24.2 | 30.4 | 48.5 | 43.9 | 38.1 | 34.4 |
| 进口总值同比增长 | % | -16.8 | -3.5 | -6.4 | 26.7 | 55.9 | 85.9 | 44.9 | 66.3 | 49.8 | 48.3 | 34 | 22.7 | 35.2 |
| 贸易顺差比去年同期增加(减少) | 百万美元 | -13959 | -17302 | -11989 | -21359 | -20618 | -25109 | 2652 | -25736 | -11425 | 6464 | 12188 | 18490.39 | 4601 |
对不同地区出口
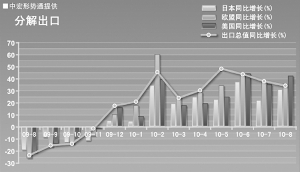
解读:去年除年初年末两月外,我国对欧盟、日本、美国的出口增速均为负值,这在近年是少见的。
判断:目前,我国对美国出口增长速度正在改变其明显低于对欧盟的出口状况,回归正常格局。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 出口总值同比增长 | % | -23.4 | -15.3 | -13.9 | -1.2 | 17.7 | 21.1 | 45.7 | 24.2 | 30.5 | 48.5 | 43.9 | 38.1 | 34.4 |
| 日本同比增长 | % | -19.7 | -9.1 | -13.5 | -11.9 | 5.2 | 4.7 | 34.5 | 19.18 | 24.81 | 22.77 | 37.27 | 22.03 | 31 |
| 欧盟同比增长 | % | -26.6 | -17.4 | -14.9 | -8 | 10.2 | 17.7 | 60.2 | 24.83 | 28.52 | 34.37 | 43.28 | 38.19 | 35.39 |
| 美国同比增长 | % | -21.8 | -14.3 | -9.9 | -1.7 | 15.9 | 8.4 | 39.2 | 17.52 | 19.24 | 24.73 | 44.09 | 34.98 | 42.12 |
外资与外汇
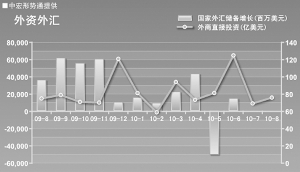
解读:去年下半年外商直接投资回升是一个积极的信号。
判断:今年一季度以来,外商直接投资增势明显,而外汇储备则有所下降,值得关注。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 外商直接投资 | 亿美元 | 74.99 | 79 | 71 | 70.23 | 121 | 81.29 | 58.95 | 94.18 | 73.46 | 81.32 | 125 | 69.24 | 76.02 |
| 国家外汇储备增长 | 百万美元 | 36209 | 61768 | 55677 | 60516 | 10364 | 16069.07 | 9369.6 | 22492.98 | 43427.7 | -51005.92 | 14769.02 |
财政收支
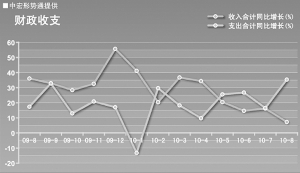
解读:国家财政收入的增速快于财政支出增速,是对抗金融危机的保证。
判断:今年5月之后,财政收支出现了逆转的趋向,财政支出的增速已高于收入的增速。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 收入合计同比增长 | % | 36.1 | 33 | 28.4 | 32.6 | 55.8 | 41.2 | 20.4 | 36.8 | 34.4 | 20.5 | 14.7 | 16.2 | 7.29 |
| 支出合计同比增长 | % | 17.4 | 32.9 | 13 | 20.9 | 17.1 | -13.2 | 29.7 | 18.3 | 9.8 | 25.58 | 26.8 | 16.6 | 35.39 |
货币供应及贷款
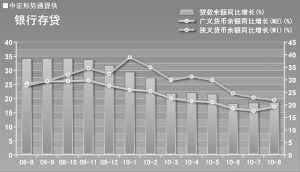
解读:去年货币供应是M1增速不断“追赶-逼近-超越”M2增速的过程,这也是货币流动性不断增强的过程。
判断:货币流动性在增强,贷款增速下降,是货币政策的体现。
| 2009年8月 | 2009年9月 | 2009年10月 | 2009年11月 | 2009年12月 | 2010年1月 | 2010年2月 | 2010年3月 | 2010年4月 | 2010年5月 | 2010年6月 | 2010年7月 | 2010年8月 | ||
| 狭义货币余额同比增长(M1) | % | 27.72 | 29.51 | 32.03 | 34.63 | 32.35 | 38.96 | 34.99 | 29.94 | 31.25 | 29.9 | 24.6 | 22.9 | 21.9 |
| 广义货币余额同比增长(M2) | % | 28.53 | 29.31 | 29.42 | 29.74 | 27.68 | 25.98 | 25.52 | 22.5 | 21.48 | 21 | 18.5 | 17.6 | 19.2 |
| 贷款余额同比增长 | % | 34.11 | 34.16 | 34.19 | 33.79 | 31.74 | 29.31 | 27.23 | 21.81 | 21.96 | 21.5 | 18.2 | 18.4 | 18.6 |
本版主持:邹民生