• 1:头版
  • 2:焦点
  • 3:要闻
  • 4:产经新闻
  • 5:财经海外
  • 6:观点·专栏
  • 7:公 司
  • 8:公司纵深
  • 9:公司前沿
  • 10:调查·产业
  • 11:上证研究院·宏观新视野
  • 12:能源前沿
  • A1:市 场
  • A2:市场·新闻
  • A3:市场·机构
  • A4:市场·动向
  • A5:市场·期货
  • A6:市场·观察
  • A7:信息披露
  • A8:路演回放
  • B1:披 露
  • B2:股市行情
  • B3:市场数据
  • B4:信息披露
  • B5:信息披露
  • B6:信息披露
  • B7:信息披露
  • B8:信息披露
  • B9:信息披露
  • B10:信息披露
  • B11:信息披露
  • B12:信息披露
  • B13:信息披露
  • B14:信息披露
  • B15:信息披露
  • B16:信息披露
  • B17:信息披露
  • B18:信息披露
  • B19:信息披露
  • B20:信息披露
  • T1:汽车周刊
  • T2:特别报道
  • T3:特别报道
  • T4:特别报道
  • T5:钱沿周刊
  • T6:视点
  • T7:聚焦
  • T8:广角
  • 4月大宗交易额环比下滑16%银行股占比近半成主角
  • 基金同门“兄弟”不同命
    业绩差距显著
  • 首只基本面指数ETF发行
  • 基金争抢可转债
  • 券商集合理财销售发力
    发行规模赶超公募基金
  • 黄金大鳄
    现身两新兴产业股
  • 息差回升料放缓 中信银行异议拨贷比一刀切
  • ■机构一线
  •  
    2011年5月5日   按日期查找
    A3版:市场·机构 上一版  下一版


       | A3版:市场·机构
    4月大宗交易额环比下滑16%银行股占比近半成主角
    基金同门“兄弟”不同命
    业绩差距显著
    首只基本面指数ETF发行
    基金争抢可转债
    券商集合理财销售发力
    发行规模赶超公募基金
    黄金大鳄
    现身两新兴产业股
    息差回升料放缓 中信银行异议拨贷比一刀切
    ■机构一线
    更多新闻请登陆中国证券网 > > >
     
     
    上海证券报网络版郑重声明
       经上海证券报社授权,中国证券网独家全权代理《上海证券报》信息登载业务。本页内容未经书面授权许可,不得转载、复制或在非中国证券网所属服务器建立镜像。欲咨询授权事宜请与中国证券网联系 (400-820-0277) 。
     
    稿件搜索:
      本版导航 | 版面导航 | 标题导航 收藏 | 打印 | 推荐  
    基金同门“兄弟”不同命
    业绩差距显著
    2011-05-05       来源:上海证券报      作者:⊙记者 婧文 ○编辑 张亦文
      史丽 资料图

      ⊙记者 婧文 ○编辑 张亦文


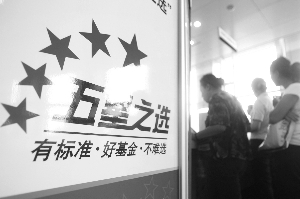
      同一公司旗下基金共享同一投研平台,缘何业绩差距如此显著?今年来,市场区间震荡加大,同门“兄弟”不同命的现象凸显,业绩差距最大者甚至超过了20个百分点,这一现象成为市场关注的焦点。

      同门基金业绩差距拉大

      今年以来,A股市场虽然处于区间震荡态势,但股票方向的主动投资基金业绩首尾差距却逐渐拉大。值得注意的是,同一基金公司旗下的同类型基金业绩差距最大者甚至超过了20个百分点。

      今年来市场风格有所转换,中国银河基金研究中心统计数据显示,中小盘风格的基金普遍业绩垫底。从前四个月基金业绩单来看,上海某基金公司旗下一中小盘基金跌幅达到19.29%,而该公司旗下同类型的另一只基金却取得了3%的收益,两只基金业绩差距超过了22个百分点。

      此外,深圳一家中型基金公司旗下两只股票方向投资基金业绩差距亦接近20个百分点,其中一只取得了9.65%的净值收益率,业绩增长名列前茅,而另一只则亏损达到了10.16%。

      除上述两家基金公司外,还有几家公司旗下同类型基金今年业绩差距超过15个百分点。值得注意的是,同门基金业绩差距显著的多为大中型基金公司旗下基金,而多数小型基金公司则偏好“抱团取暖”,投资风格与行业配置差异性并不大,因此旗下同类基金往往业绩较为接近。

      三大因素助推业绩差异

      震荡市中,同门“兄弟”基金业绩差异显著的现象越发凸显。好买基金分析师曾令华认为,基金数量近年来爆发式增长是直接原因。

      从基金的数量来看,2006年末仅有255只基金,而今年基金只数已经超过了800只。“基金数量爆发式增长,特别是大型基金公司旗下同类型基金只数的增多,使得业绩分化明显。”曾令华认为,“未来不仅是股票型基金,同门旗下各类型基金也将显著分化。”

      其次,风格细分成为基金业绩差异显著的根本原因。随着基金个数的增加,基金之间的差异化竞争加剧,表现出来就是不同种风格的出现,比如主要投资大盘蓝筹的基金、主要投资中小盘的基金,消费类主题基金,还有一类并未明确规定投资行业但事实上投资某个行业较为集中的基金。

      上述现象在近两年相当明显。例如,去年投资中小盘的基金“黑马”频出,而今年以来市场风格有所转换,投资大盘蓝筹的基金则大幅跑赢投资中小盘的基金。

      曾令华认为,在同一公司旗下,基金经理的操作风格不一样也会导致分化。比如南方旗下南方优选价值谈建强“跑得快”,较注重市场趋势,而南方隆元基金经理汪澂则是“熬得住”。嘉实价值优势的陈勤是“顺趋势的价值投资者”,而嘉实优质成长的刘天君则是“偏价值的选股者”。

      值得注意的是,基金工具化成为基金业绩分化的深层次原因。之前公募基金是被寄予“全托”理财厚望,既要选股又要择时。随着投资者的日益成熟,公募基金逐渐转化成为一个投资工具,特别是2009年大力发展的指数型基金、基金风格更加细化也是这一趋势的体现。

      业内人士认为,投资选择范围的增加对投资者而言是利好,但同门业绩分化后,选择基金的难度亦有所增加。“投资者不得不从选基金类型到选择具体的基金,从看公司到进一步观察基金经理的投资风格。”