

|
■所谓PSL,是指中央银行以抵押方式向商业银行发放贷款,合格抵押品可能包括高信用评级的债券类资产及优质信贷资产等,其亦是一种基础货币投放工具。
■PSL使得中央银行的贷款行为变为市场化行为,其利率可以设定为市场利率走廊上限。因此,从货币政策调控框架的角度理解,更为标准化、规范化的PSL可以演变为货币政策工具,引导市场中期利率,而普通的再贷款仅仅停留在信贷政策工具层面。
⊙记者 李丹丹 王媛 ○编辑 枫林
一周前召开的国开行二季度工作会议显示,截至6月末该行资产总额9.9万亿元,比一季度猛增1.56万亿元。迅速扩张的资产背后,央行的新型货币政策工具PSL首次浮出水面。
上证报记者从消息人士处确认,央行确实在二季度向国开行投放了特殊的再贷款——补充抵押贷款(PSL),用于棚户区改造等保障性安居工程的贷款发放。而据相关媒体报道,此轮PSL高达1万亿元。
作为一种基础货币投放工具,此轮PSL可以撬动的资金量在市场掀起涟漪并引发猜想。这是否意味着货币政策偏于宽松?
分析显示,无论从央行的短期公开市场操作,还是PSL等中期工具可带动的资金量看,货币政策并没有全面宽松的迹象;而从目前货币政策面临的两难境地看,货币政策亦没有全面宽松的必要。在保持流动性基本稳定的基础上定向、微调才是政策调控的主旋律,这也间接催生了PSL等新型工具的迅速出台。
突增的资产
国开行公开数据显示,今年第一季度末全行资产总额为8.34万亿元,而截至今年6月末,全行资产总额已经扩张至9.9万亿元。
比对历史数据,单季度资产增加1.56万亿元显得突然且突兀。据上证报记者统计,今年一季度国开行资产增加1520亿元,2013年全年则增加了6677亿元。即使是资产增加较多的2012年和2011年,全年总资产也仅分别增加1.27万亿元和1.14万亿元。
一般来说在银行资产负债表上,需先有资金来源(大部分为存款),再有资产增加。而国开行不同于一般意义上的存款性金融机构,其资金来源主要是发行债券。据上证报记者粗略统计,二季度国开行新发行债券(含增发)刚刚超过3000亿元,在超万亿元的新增资产前显得微不足道。
那么如何解释国开行的巨额资产扩张?消息人士告诉记者,央行确实于二季度向国开行提供了金额可观的补充抵押贷款(PSL)。所谓PSL,是指中央银行以抵押方式向商业银行发放贷款,合格抵押品可能包括高信用评级的债券类资产及优质信贷资产等,其亦是一种基础货币投放工具。而至于具体金额,据相关媒体报道高达1万亿元。
但值得指出的是,若央行发行了巨额的PSL,货币当局的资产负债表会有所体现。而目前更新到5月底的央行资产负债表其资产端和负债端均未出现明显波动,尚待6月数据的验证。
对于PSL的还款来源,该消息人士指出,一方面是较为稳定的国开债,数据显示去年国开行人民币债券发行量达1.24万亿元。而且4月召开的国务院常务会议已经提出,由国开行成立专门机构,实行单独核算,采取市场化方式发行住宅金融专项债券,重点用于支持棚改及城市基础设施等相关工程建设。
另一方面,由于监管成本和运营成本均较低,因此国开行的投资收益率水平并不低。数据显示,去年国开行的净利润接近800亿元。
为何是PSL
此次央行向国开行提供PSL,可视为这一新型货币政策工具的全面试水。实则PSL亦是再贷款的一种形式,只不过PSL有抵押物。
上述消息人士介绍,之所以选择PSL这一方式有多方面原因。一方面,相比较再贷款,因为有抵押物,PSL的利率更低,而且收取抵押后,发行规模可以更大。另一方面,再贷款没有明确的还款来源,而PSL更规范,更符合实际操作,也符合国际惯例。
而更为重要也是更为深远的原因在于,简单的再贷款仅仅是提供资金,其利率对市场没有引导作用。而PSL使得中央银行的贷款行为变为市场化行为,其利率可以设定为市场利率走廊上限。因此,从货币政策调控框架的角度理解,更为标准化、规范化的PSL可以演变为货币政策工具,引导市场中期利率,而普通的再贷款仅仅停留在信贷政策工具层面。
央行调统司司长盛松成日前称,随着形势的变化,央行调控也会发生变化。比如以后可以增加再贷款、可以进行公开市场操作,还正在探索研究PSL。随着这类创新型工具的推出与使用,基础货币投放渠道将进一步拓展和优化。PSL不仅是补充基础货币,实际上它也是有益的利率调控的尝试。
央行行长周小川近日的公开发言也印证了这一说法,称央行也打算推出政策工具对中期利率给予一定的传导机制。从国际经验看,一些中央银行也是为了金融稳定或结构调整的目的,现在出台新的融资工具,有些跟我国的做法也很类似,比如欧洲央行推出的定向长期再融资。
定向、微调仍为主基调
作为一种基础货币投放工具,此轮PSL可以撬动的资金量在市场掀起一阵猜想。这是否意味着货币政策偏于宽松?但是分析显示,无论从央行的短期公开市场操作,还是PSL等中期工具看,货币政策并没有全面宽松的迹象,在保持流动性稳定的基础上定向、微调才是政策调控的主旋律。
上述消息人士称,此次向国开行发行的PSL主要用于棚户区改造等保障性安居工程的贷款发放。而信贷扩张的乘数取决于经济环境,在经济下行压力依然存在的背景下,地方政府、其他商业银行进一步跟进的意愿有限。因此,总体而言,此次PSL带动的资金量以及资金范围均在控制范围内。
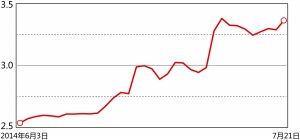
从短期来看,央行也致力于维持流动性稳定,并没有大规模放水的迹象。本周11只新股发行对资金面和市场情绪偏负面,在本周公开市场只有180亿正回购到期的情况下,即使全部净投放也难以熨平短期资金面的波动。在这种背景下,21日央行公告,24日将和财政部一起开展本月第二次国库现金定存招标,向市场投放资金500亿,期限为3个月,维护短期资金面平稳。
盛松成上周在新闻发布会上亦介绍,微刺激并不改变货币政策取向,下半年稳健货币政策的取向没有改变,即央行不会收紧货币政策,但也不会一味地追求总量上的放水。
而且,从目前货币政策面临的环境来看,定向、微调也应该是货币政策运作的主基调。中金首席经济学家彭文生就指出,地方政府债务上升导致地方政府融资需求上升。如果货币政策维持总量的控制,则私人部门面临的利率可能较高,形成政府融资对私人部门挤压的状况。而如果货币政策将利率维持在偏低的水平以缓解地方政府债务负担,则广义流动性增长可能较快。因此,货币政策将面临总量政策和价格政策的矛盾。
这种情况也催生了PSL等工具的迅速出台。兴业证券认为,从海外的经验来看,类似PSL的工具其好处在于,央行可以通过动态微调对于不同类型贷款的利率、抵押率等指标,以达到对信用投放规模、价格的定向微调。