

| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
| ||
|
⊙中宏形势跟踪课题组
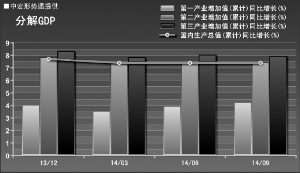
GDP分解观察
解读:三季度,GDP下滑0.2个百分点。
判断:投资下滑成为拖累经济增长的主要因素。
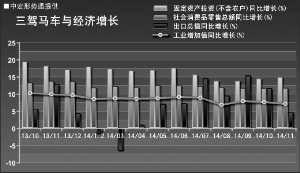
投资、消费、出口
解读:11月,出口增速大幅下滑,消费增长小幅回升,投资累计增速继续下滑,但单月增速连续三个月回升。
判断:四季度数据或略好于三季度,但经济形势并不乐观。
| 2013年10月 | 2013年11月 | 2013年12月 | 2014年1.2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | ||
| 工业增加值同比增长 | % | 10.3 | 10 | 9.7 | 8.6 | 8.8 | 8.7 | 8.8 | 9.2 | 9 | 6.9 | 8 | 7.7 | 7.2 |
| 采矿业增加值同比增长 | % | 4.3 | 5.6 | 5.4 | 3.5 | 2.9 | 4.5 | 4.3 | 7.9 | 6.2 | 4.2 | 3.9 | 4.7 | 3 |
| 制造业增加值同比增长 | % | 11.4 | 11 | 10.7 | 9.8 | 9.9 | 9.8 | 9.9 | 9.8 | 10 | 8 | 9.1 | 8.5 | 8.1 |
| 电力、燃气和水的生产和供应业增加值同比增长 | % | 7.6 | 6.9 | 6 | 4 | 5.4 | 3.4 | 4.6 | 4.7 | 1.9 | -0.6 | 2.8 | 2.9 | 3.2 |
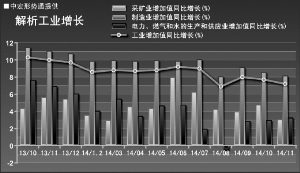
轻重工业及
工业增加值
解读:11月,工业增速回落至7.2%,为年内次低。电力行业增速继续小幅回升。
判断:PMI新订单指数连降4月,PPI跌幅显著扩大,反映工业生产仍将低迷。
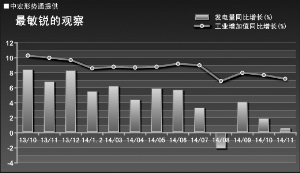
发电量与
工业增加值
解读:11月,工业生产与发电量增速双双下滑。发电量增速同比仅增0.6个百分点,需求低迷状况更趋严峻。
判断:工业产能继续释放加剧产能过剩、大调整未展开导致内需疲弱,因此,经济下行趋势难遏。
| 2013年10月 | 2013年11月 | 2013年12月 | 2014年1.2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | ||
| 工业增加值同比增长 | % | 10.3 | 10 | 9.7 | 8.6 | 8.8 | 8.7 | 8.8 | 9.2 | 9 | 6.9 | 8 | 7.7 | 7.2 |
| 发电量同比增长 | % | 8.4 | 6.8 | 8.3 | 5.5 | 6.2 | 4.4 | 5.9 | 5.7 | 3.3 | -2.2 | 4.1 | 1.9 | 0.6 |
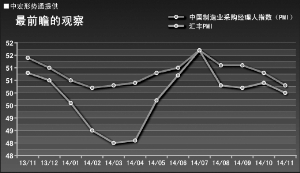
PMI走向
解读:11月制造业PMI为50.3%,创近8个月新低。各分项指数较上月均不同程度下降。
判断:该月PMI走低一部分受APEC期间限产影响。未来外需不容乐观,稳定内需特别是投资需求是稳增长的关键。
| 2013年11月 | 2013年12月 | 2014年1月 | 2014年2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | |
| 中国制造业采购经理人指数(PMI) | 51.4 | 51 | 50.5 | 50.2 | 50.3 | 50.4 | 50.8 | 51 | 51.7 | 51.1 | 51.1 | 50.8 | 50.3 |
| 汇丰PMI | 50.8 | 50.5 | 49.6 | 48.5 | 48 | 48.1 | 49.7 | 50.7 | 51.7 | 50.3 | 50.2 | 50.4 | 50 |
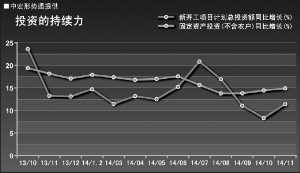
新开工项目与
固定资产投资
解读:11月,从单月看,增速连续三个月小幅回升。制造业投资明显回升。
判断:该月基建投资在上月大幅增长后速度放缓。在需求下滑的情况下,制造业投资的回升难以持续。
| 2013年10月 | 2013年11月 | 2013年12月 | 2014年1.2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | ||
| 新开工项目计划总投资额同比增长 | % | 23.64 | 13.26 | 13.09 | 14.7 | 11.45 | 13.17 | 12.49 | 15.22 | 20.84 | 16.92 | 11.07 | 8.31 | 11.39 |
| 固定资产投资(不含农户)同比增长 | % | 19.38 | 18.15 | 17.07 | 17.9 | 17.36 | 16.77 | 16.97 | 17.56 | 15.65 | 13.77 | 13.8 | 14.44 | 14.9 |
| 2013年10月 | 2013年11月 | 2013年12月 | 2014年1.2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | ||
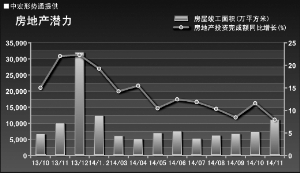
| 房地产投资完成额同比增长 | % | 15.04 | 22.06 | 22.31 | 19.28 | 14.23 | 15.48 | 10.49 | 12.46 | 11.88 | 10.36 | 8.45 | 11.59 | 7.95 |
| 房屋竣工面积 | 万平方米 | 6684 | 10030 | 32015 | 12418 | 6102 | 5165 | 7015 | 7515 | 5309 | 6235 | 6745 | 7385 | 11174 |
房地产潜力
解读:11月,房地产投资增长明显下滑,土地购置面积由上月的正增长断崖式跌落。
判断:房地产的下滑成为拖累经济增长的重要因素,未来将会加大保障房投资建设以对冲商品房市场的下滑。
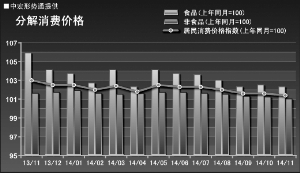
| 2013年11月 | 2013年12月 | 2014年1月 | 2014年2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | |
| 居民消费价格指数(上年同月=100) | 103 | 102.5 | 102.5 | 102 | 102.4 | 101.8 | 102.5 | 102.3 | 102.3 | 102 | 101.6 | 101.6 | 101.4 |
| 食品(上年同月=100) | 105.9 | 104.1 | 103.7 | 102.7 | 104.1 | 102.3 | 104.1 | 103.7 | 103.6 | 103 | 102.3 | 102.5 | 102.3 |
| 非食品(上年同月=100) | 101.6 | 101.7 | 101.9 | 101.6 | 101.5 | 101.6 | 101.7 | 101.7 | 101.6 | 101.5 | 101.3 | 101.2 | 101 |
从食品与非食品看居民消费价格
解读:11月,CPI同比涨幅较上月回落0.2个百分点,其中食品价格涨幅回落0.2个百分点,非食品价格涨幅回落0.16个百分点。
判断:食品与非食品价格的双双回落共同带动该月物价涨幅的下行,物价整体将低位运行。
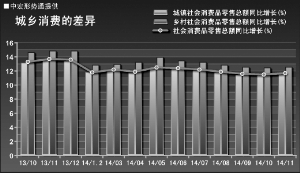
| 2013年10月 | 2013年11月 | 2013年12月 | 2014年1.2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | ||
| 社会消费品零售总额同比增长 | % | 13.3 | 13.7 | 13.6 | 11.8 | 12.2 | 11.9 | 12.5 | 12.4 | 12.2 | 11.9 | 11.6 | 11.5 | 11.7 |
| 城镇社会消费品零售总额同比增长 | % | 13.1 | 13.6 | 13.4 | 11.8 | 12.1 | 11.7 | 12.3 | 12.3 | 12.1 | 11.8 | 11.4 | 11.4 | 11.6 |
| 乡村社会消费品零售总额同比增长 | % | 14.6 | 14.8 | 14.8 | 12.8 | 12.9 | 13.2 | 13.9 | 13.4 | 13.2 | 12.8 | 12.5 | 12.4 | 12.5 |
城乡消费差异
解读:11月份,消费名义增速较上月回升0.2个百分点,结束连续5个月增速回落态势,城乡消费增速均有所回升。
判断:前期出台的刺激消费政策等拉升消费增速,但这些因素不能持续。
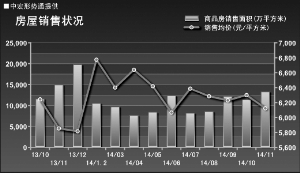
房屋销售状况
解读:11月,房地产销售并未延续上月回暖趋势,房屋销售均价经过上月的反弹后再次回落。
判断:11月,房地产销售再次趋冷。在未来预期仍然存在很大不确定性的情况下,房地产销售短期低迷态势难改。
| 2013年10月 | 2013年11月 | 2013年12月 | 2014年1.2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | ||
| 商品房销售额 | 亿元 | 7210 | 8708 | 11482 | 7090 | 6173 | 5044 | 5367 | 7459 | 5182 | 5346 | 7566 | 7158 | 8096 |
| 商品房销售面积 | 万平方米 | 11548 | 14876 | 19744 | 10466 | 9645 | 7598 | 8361 | 12295 | 8115 | 8507 | 12145 | 11362 | 13223 |
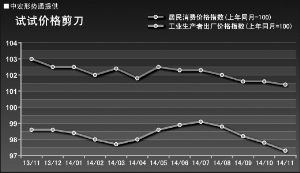
| 2013年11月 | 2013年12月 | 2014年1月 | 2014年2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | |
| 居民消费价格指数(上年同月=100) | 103 | 102.5 | 102.5 | 102 | 102.4 | 101.8 | 102.5 | 102.3 | 102.3 | 102 | 101.6 | 101.6 | 101.4 |
| 工业生产者出厂价格指数(上年同月=100) | 98.6 | 98.6 | 98.4 | 98 | 97.7 | 98 | 98.6 | 98.9 | 99.1 | 98.8 | 98.2 | 97.8 | 97.3 |
居民消费价格和工业品出厂价格
解读:11月,CPI同比上涨1.4%,涨幅创近5年新低。PPI同比下降2.7%,创近17个月新低。
判断:CPI与PPI双双走低反映实体经济形势不容乐观,不过物价形势的稳定为货币政策的施展提供了更大的空间。
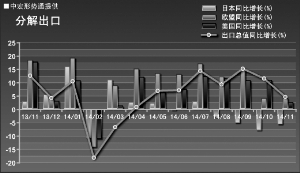
对不同地区出口
解读:11月主要贸易伙伴对出口的拉动力都有所下降。
判断:对主要贸易伙伴出口增速虽然有所回落,但从额度来看,基本保持了稳中有升的态势。
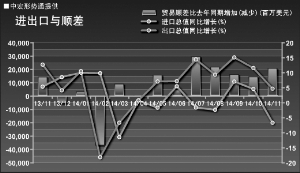
进出口及贸易顺差
解读:11月,出口增长4.7%,进口下降6.7%,贸易差额545亿美元。
判断:11月贸易差额大幅上升主要是受进口萎缩影响,内需不足加之大宗商品价格持续下降是主因。
| 2013年11月 | 2013年12月 | 2014年1月 | 2014年2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | ||
| 出口总值同比增长 | % | 12.72 | 4.15 | 10.55 | -18.13 | -6.63 | 0.82 | 7.11 | 7.21 | 14.45 | 9.37 | 15.13 | 11.58 | 4.7 |
| 进口总值同比增长 | % | 5.39 | 8.56 | 10.01 | 9.88 | -11.44 | 0.77 | -1.63 | 5.53 | -1.55 | -2.32 | 7.08 | 4.61 | -6.65 |
| 贸易顺差比去年同期增加(减少) | 百万美元 | 14199 | -6087 | 3082.27 | -37551.34 | 8861.69 | 239.78 | 15616.98 | 4437.37 | 29472.39 | 21628.54 | 15998.3 | 14353.49 | 20696 |
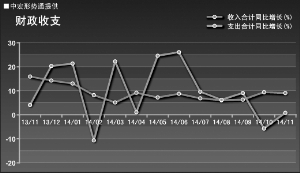
| 2013年11月 | 2013年12月 | 2014年1月 | 2014年2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | ||
| 收入合计同比增长 | % | 15.93 | 14.28 | 13.03 | 8.19 | 5.15 | 9.19 | 7.22 | 8.76 | 6.87 | 6.07 | 6.31 | 9.43 | 9.07 |
| 支出合计同比增长 | % | 4.09 | 20.33 | 21.35 | -10.65 | 22.26 | 1.1 | 24.6 | 26.08 | 9.63 | 6.21 | 9.1 | -5.7 | 0.81 |
财政收支
解读:11月,财政收入同比增长9.1%,财政支出同比增长0.8%,恢复正增。
判断:受房地产相关税收增幅回落等因素影响,财政收入增速回落。财政支出水平仍很低。明年预计财政支出增速将大幅提高。
货币供应及贷款
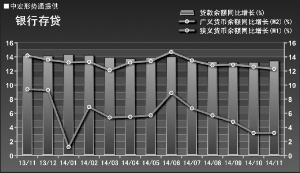
解读:11月新增人民币贷款超预期增长。M1增速与上月持平,M2增速分别比10月末和去年同期低0.3个和1.9个百分点。
判断:11月虽然政策已向“宽信贷”发展,但信贷与社会融资增长未有效转化成货币投放。
| 2013年11月 | 2013年12月 | 2014年1月 | 2014年2月 | 2014年3月 | 2014年4月 | 2014年5月 | 2014年6月 | 2014年7月 | 2014年8月 | 2014年9月 | 2014年10月 | 2014年11月 | ||
| 狭义货币余额同比增长(M1) | % | 9.4 | 9.3 | 1.2 | 6.9 | 5.4 | 5.5 | 5.7 | 8.9 | 6.7 | 5.7 | 4.8 | 3.2 | 3.2 |
| 广义货币余额同比增长(M2) | % | 14.2 | 13.6 | 13.2 | 13.3 | 12.1 | 13.2 | 13.4 | 14.7 | 13.5 | 12.8 | 12.9 | 12.6 | 12.3 |
| 贷款余额同比增长 | % | 14.2 | 14.1 | 14.3 | 14.2 | 13.9 | 13.7 | 13.9 | 14 | 13.4 | 13.3 | 13.2 | 13.2 | 13.4 |