


在市场喧嚣中做“少数派”——访少数派投资创始人周良
| ||
|
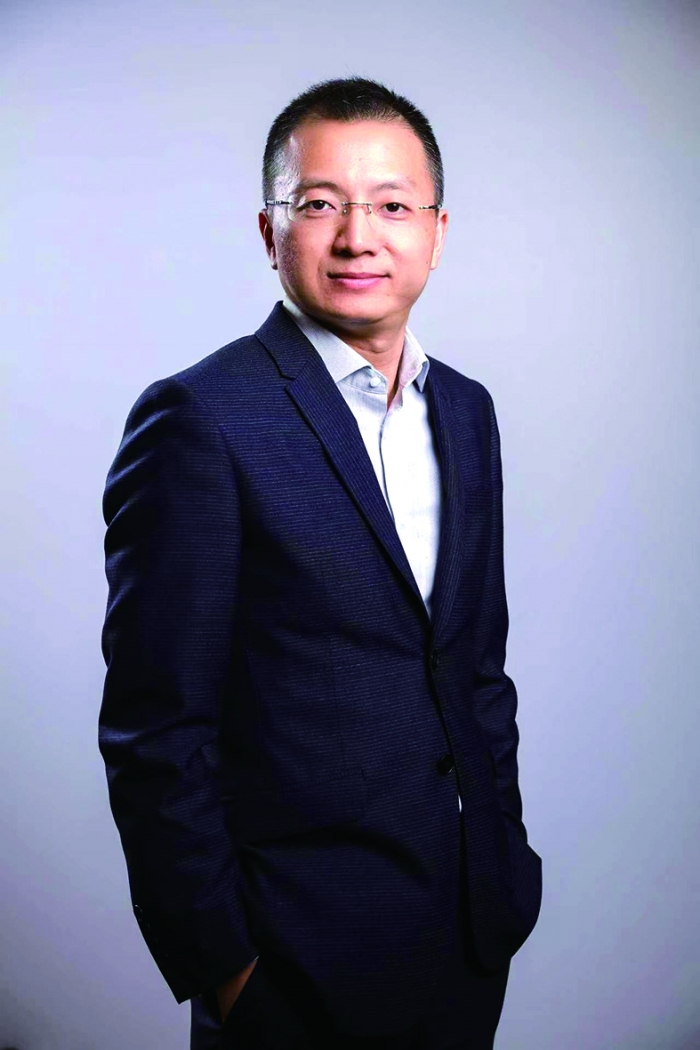
在市场喧嚣中做“少数派”
——访少数派投资创始人周良
关于后市,周良分析称,当前,股票相对于存款、理财和债券的吸引力正在提升,而一些传统投资渠道吸纳资金的能力下降,居民储蓄需要重新配置。与此同时,今年上市公司盈利逐步恢复,为市场向上提供了基本面支撑。“目前这些变化尚未被市场充分反映,有望在未来持续推动市场走强。”他说。
谈及具体的风格机会,周良看好成长股和小微盘股的弹性。在他看来,在市场向上的环境中,这两类资产既受益于市场整体带来的贝塔收益,也更容易提供选股超额收益。
具体到成长股的机会,周良表示,投资判断的关键不在于行业或公司未来会不会增长,而是在于实际表现能否超过市场已有预期。当某一方向的关注度和市场情绪已处于高位时,乐观预期往往已较为充分地反映在价格中,后续继续上涨需要更多超预期因素推动。
关于小微盘,周良认为,超额收益更多来自A股特有的投资者结构和交易行为,只要这一基础没有发生明显变化,轮动收益就仍有存在的土壤。不过,后续要持续观察两个信号:一是超额收益是否明显衰减;二是交易拥挤度是否持续上升。一旦两项指标发生明显变化,就要相应调整策略。
◎记者 马嘉悦 林铭溱
在少数派投资创始人周良眼中,超额收益往往来自多数人的误区。
秉持着这一投资理念,少数派投资将自身变成了私募业的“少数派”。
在选股端,周良对于阶段性的市场热点始终保持警惕,从来“不凑市场的热闹”,而是积极挖掘被低估的优质企业;在策略端,少数派探索主观与量化结合之路,用5年的时间进行一场“二次创业”,拓展产品线,以满足不同客户的风险偏好;在理念上,周良坚持做别人贪婪时恐惧的那个人,通过择时提升量化选股策略穿越周期的能力。
“对一家成熟的主观私募来说,迭代进化不是‘选择题’,而是‘生死题’。”浸淫资本市场30余年的周良说。
重构打法:再做一次“少数派”
改变一套已经运行多年的“打法”,学习并结合另一种投资范式,绝非易事,但周良却选择做那个“少数派”,带领少数派投资完成一场“二次创业”,转身成为行业里为数不多的“主观+量化”私募。
周良坦言,2018年前后,国内量化私募快速扩张,模型、数据和机器学习进入投资决策环节,量化投资逐渐从“小众打法”走向舞台中央。与此同时,A股上市公司数量持续增加,依靠研究员逐家公司覆盖的传统投研方式,局限愈发明显。于是,少数派投资决定尝试以量化为工具,辅助主观投资。
真正的转折出现在2021年至2024年。市场风格明显变化,大盘价值、大盘成长等资产经历深度调整,少数派投资的产品表现持续承压。
“只要是主观判断,就会受到人的本能和情绪干扰,而量化策略能够让这些经验有机会重新接受检验——把主观判断转化为因子和模型,再交给历史数据验证,从而去伪存真。”周良表示。
用他的话来说,“时代变化了,我们必须迭代进化。不是小修小补,是重构打法”。
2021年以来,少数派投资积极招募量化投资相关人才,并根据不同客户对收益、波动和流动性的不同诉求,将产品体系从早期相对单一的传统股票策略,扩展至小微盘、主动风格、景气成长、传统股票、红利价值、年年宝和天天宝七条产品线。
周良将少数派投资的量化探索定义为“有投资逻辑的量化”——不只是从数据中找到规律,更要回答这些规律为什么存在、为什么可能长期有效。
他解释称,投资者并非始终理性,羊群效应、过度自信、近因效应等行为偏差,会反复影响市场预期和资产定价。于是,市场共识最强的地方往往就是定价最容易出错的地方,超额收益来自多数人的误区。“可以说,少数派投资的基因铸造了探索‘主观+量化’这条路的基础,让我们能够找到更多有逻辑的数据规律。”周良说。
深度融合:主观演绎,量化归纳
知易行难。“主观+量化”的私募少见,并不是其中的形式难以理解,而是融合的方式并不简单。那么少数派投资是如何做到的?
确认融合的基础极为重要。周良认为:主观适合演绎,从投资逻辑出发形成判断;量化更适合归纳,从大量历史数据中寻找规律。在此基础上,少数派投资逐渐确定了三个结合点:主观逻辑与量化检验相结合;量化初选与主观精选相结合;主观择时与量化选股相结合。
具体来看,“主观逻辑+量化检验”可以总结为给过去的投资经验做一次实证检验。周良举例称,传统价值投资往往强调低估值、高分红和盈利质量,如今,公司会把这些判断转化为多因子模型,再回看过去10年乃至20年的数据,检验其是否真正能够持续创造超额收益。
在选股环节,则更多采用“量化初选+主观精选”,即量化模型先完成全市场筛选,从中挑出一两百家公司,再由研究员进行深入研究和持续跟踪。而对于择时、风格切换这类低频决策,更多保留主观判断,在“主观择时”的同时,把具体个股选择交给量化模型。
在确认融合的基础后,不同策略的模型因子要因风格而变。
“不同风格股票的阿尔法来源是不一样的。”在周良看来,小微盘、成长、价值等不同类型的股票,背后的收益逻辑并不相同,对应的投资方法自然也要有所区别。
展望后市:结构性行情有望延续
关于后市,周良认为,结构性行情仍有进一步向上的空间。
周良分析称,当前,股票相对于存款、理财和债券的吸引力正在提升,而一些传统投资渠道吸纳资金的能力下降,居民储蓄需要重新配置。与此同时,今年上市公司盈利逐步恢复,为市场向上提供了基本面支撑。“目前这些变化尚未被市场充分反映,有望在未来持续推动市场走强。”他说。
谈及具体的风格机会,周良看好成长股和小微盘股的弹性。在他看来,在市场向上的环境中,这两类资产既受益于市场整体带来的贝塔收益,也更容易提供选股超额收益。
具体到成长股的机会,周良表示,投资判断的关键不在于行业或公司未来会不会增长,而是在于实际表现能否超过市场已有预期。当某一方向的关注度和市场情绪已处于高位时,乐观预期往往已较为充分地反映在价格中,后续继续上涨需要更多超预期因素推动。
关于小微盘,周良认为,超额收益更多来自A股特有的投资者结构和交易行为,只要这一基础没有发生明显变化,轮动收益就仍有存在的土壤。不过,后续要持续观察两个信号:一是超额收益是否明显衰减;二是交易拥挤度是否持续上升。一旦两项指标发生明显变化,就要相应调整策略。
“市场向上过程中,板块热点是轮动的。”在周良看来,未来市场仍会出现风格切换,相比“押赛道”,更重要的是寻找预期尚未被充分反映、定价仍存在偏差的方向。
(本栏目由易方达基金特别支持)