


宁德时代三季度利润增速放缓 储能业务或撑起新增长极
|
◎记者 王玉晴 俞立严
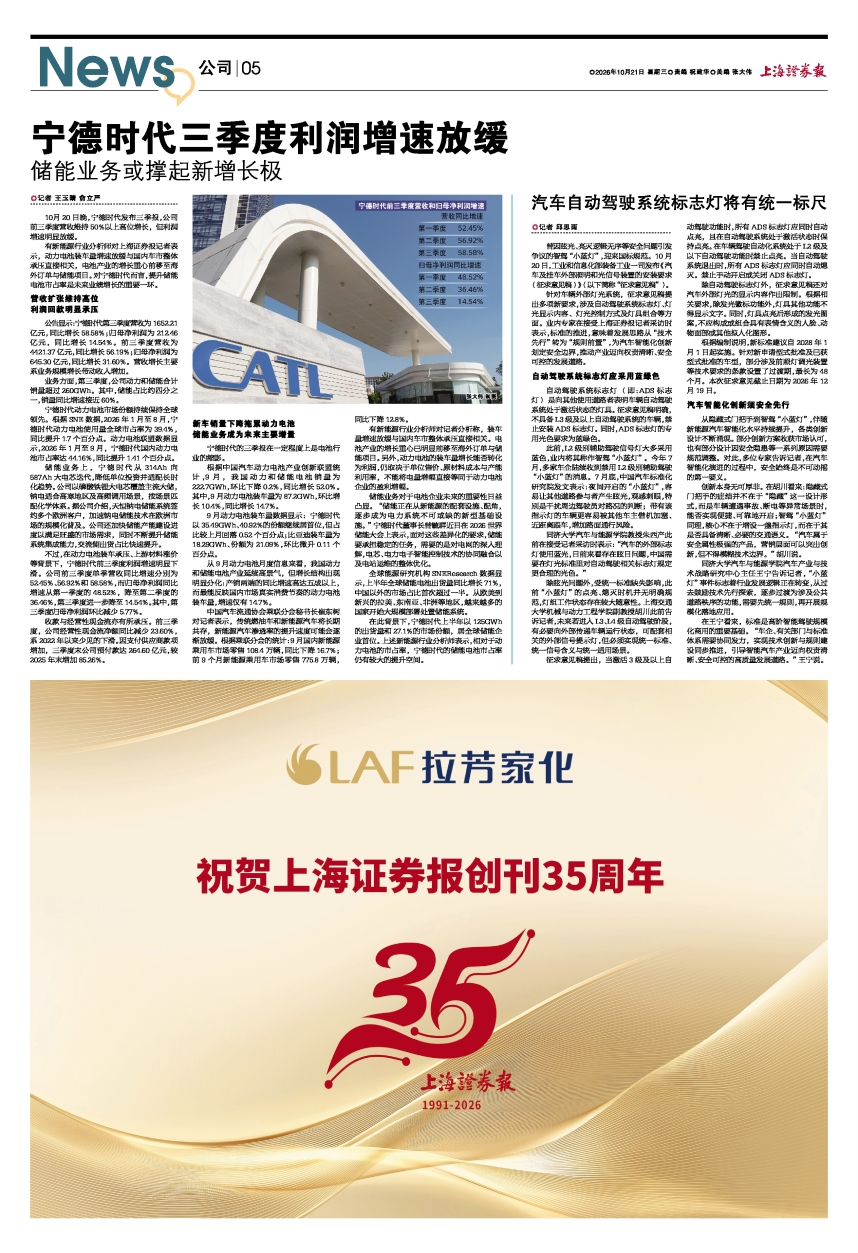
10月20日晚,宁德时代发布三季报,公司前三季度营收维持50%以上高位增长,但利润增速明显放缓。
有新能源行业分析师对上海证券报记者表示,动力电池装车量增速放缓与国内车市整体承压直接相关,电池产业的增长重心前移至海外订单与储能项目。对宁德时代而言,提升储能电池市占率是未来业绩增长的重要一环。
营收扩张维持高位
利润回款明显承压
公告显示:宁德时代第三季度营收为1652.21亿元,同比增长58.58%;归母净利润为212.46亿元,同比增长14.54%。前三季度营收为4421.37亿元,同比增长56.19%;归母净利润为645.30亿元,同比增长31.60%。营收增长主要系业务规模增长带动收入增加。
业务方面,第三季度,公司动力和储能合计销量超过260GWh。其中,储能占比约四分之一,销量同比增速接近60%。
宁德时代动力电池市场份额持续保持全球领先。根据SNE数据,2026年1月至8月,宁德时代动力电池使用量全球市占率为39.4%,同比提升1.7个百分点。动力电池联盟数据显示,2026年1月至9月,宁德时代国内动力电池市占率达44.16%,同比提升1.41个百分点。
储能业务上,宁德时代从314Ah向587Ah大电芯迭代,降低单位投资并适配长时化趋势。公司以磷酸铁锂大电芯覆盖主流大储,钠电适合高寒地区及高频调用场景,按场景匹配化学体系。据公司介绍,天恒钠电储能系统签约多个欧洲客户,加速钠电储能技术在欧洲市场的规模化普及。公司还加快储能产能建设进度以满足旺盛的市场需求,同时不断提升储能系统集成能力,交流侧出货占比快速提升。
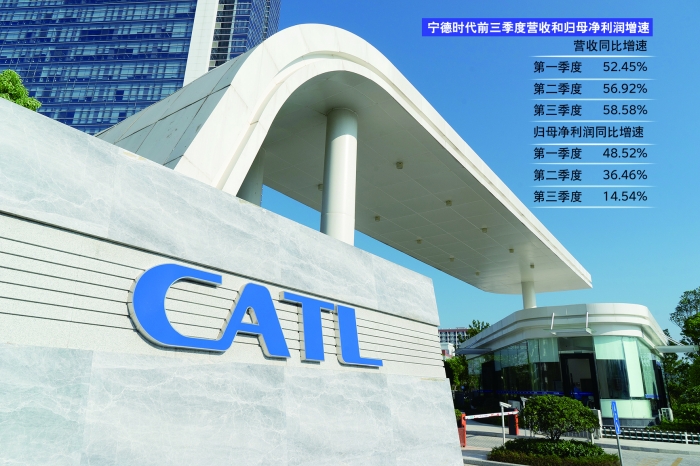
不过,在动力电池装车承压、上游材料涨价等背景下,宁德时代前三季度利润增速明显下滑。公司前三季度单季营收同比增速分别为52.45%、56.92%和58.58%,而归母净利润同比增速从第一季度的48.52%,降至第二季度的36.46%,第三季度进一步降至14.54%。其中,第三季度归母净利润环比减少5.77%。
收款与经营性现金流亦有所承压。前三季度,公司经营性现金流净额同比减少23.60%,系2022年以来少见的下滑。因支付供应商款项增加,三季度末公司预付款达264.60亿元,较2025年末增加85.26%。
新车销量下降拖累动力电池
储能业务成为未来主要增量
宁德时代的三季报在一定程度上是电池行业的缩影。
根据中国汽车动力电池产业创新联盟统计,9月,我国动力和储能电池销量为222.7GWh,环比下降0.2%,同比增长52.0%。其中,9月动力电池装车量为87.2GWh,环比增长10.4%,同比增长14.7%。
9月动力电池装车量数据显示:宁德时代以35.49GWh、40.92%的份额继续居首位,但占比较上月回落0.52个百分点;比亚迪装车量为18.29GWh、份额为21.09%,环比微升0.11个百分点。
从9月动力电池月度信息来看,我国动力和储能电池产业延续高景气,但增长结构出现明显分化:产销两端的同比增速高达五成以上,而最能反映国内市场真实消费节奏的动力电池装车量,增速仅有14.7%。
中国汽车流通协会乘联分会秘书长崔东树对记者表示,传统燃油车和新能源汽车将长期共存,新能源汽车渗透率的提升速度可能会逐渐放缓。根据乘联分会的统计:9月国内新能源乘用车市场零售108.4万辆,同比下降16.7%;前9个月新能源乘用车市场零售775.8万辆,同比下降12.8%。
有新能源行业分析师对记者分析称,装车量增速放缓与国内车市整体承压直接相关。电池产业的增长重心已明显前移至海外订单与储能项目。另外,动力电池的装车量增长能否转化为利润,仍取决于单位售价、原材料成本与产能利用率,不能将电量增幅直接等同于动力电池企业的盈利增幅。
储能业务对于电池企业未来的重要性日益凸显。“储能正在从新能源的配套设施、配角,逐步成为电力系统不可或缺的新型基础设施。”宁德时代董事长曾毓群近日在2026世界储能大会上表示,面对这些差异化的要求,储能要承担稳定的任务,需要的是对电网的深入理解,电芯、电力电子智能控制技术的协同融合以及电站运维的整体优化。
全球能源研究机构SNEResearch数据显示,上半年全球储能电池出货量同比增长71%,中国以外的市场占比首次超过一半。从欧美到新兴的拉美、东南亚、非洲等地区,越来越多的国家开始大规模部署处置储能系统。
在此背景下,宁德时代上半年以125GWh的出货量和27.1%的市场份额,居全球储能企业首位。上述新能源行业分析师表示,相对于动力电池的市占率,宁德时代的储能电池市占率仍有较大的提升空间。