


绿色保险新范式 从“事后赔付”到“嵌入价值链”——专访中意财险首席执行官袁颖晖
|
◎记者 何奎
厄尔尼诺等极端气候频发,新能源技术快速更迭,绿色产业全球化加速……面对纷繁复杂的环境变化,绿色保险发展也迎来新的机遇和挑战,正从单项资产保障拓展至产业链风险管理、项目融资和跨境服务。
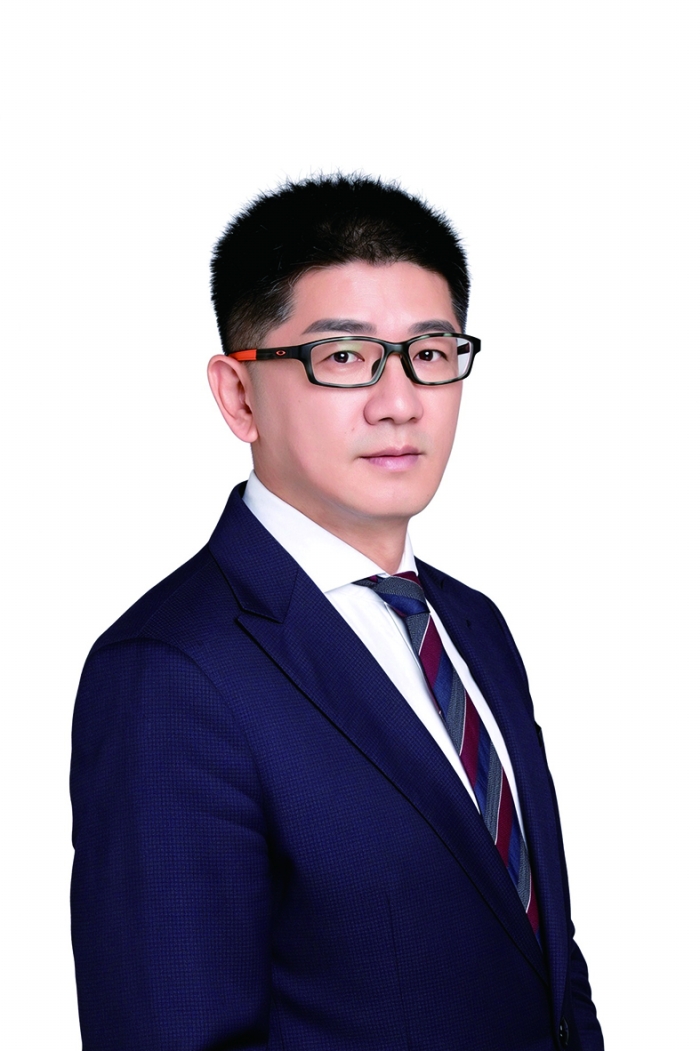
近日,在第三届国际绿色能源新兴风险论坛现场,中意财险首席执行官袁颖晖在接受上海证券报记者专访时表示,绿色保险在中国式现代化发展和绿色转型中发挥着不可替代的作用,当绿色转型成为全球共识,保险正迭代新范式,从传统的赔付者升级为全生命周期风险管理、国际化融资增信与长期资本生态共建者,成为链接风险、资本与产业的重要赋能者。
绿色保险发展空间广阔
作为外资独资财产险公司,中意财险背靠有着近200年历史的股东意大利忠利集团,充分利用外资保险公司的国际网络和优势,致力于打造成为一家差异化、特色化、数字化、国际化特征明显的精品财险公司。
深度践行绿色保险正是中意财险的战略方向之一。袁颖晖表示,中国式现代化一定是包容性、全球化的现代化,而绿色转型已经成为全球课题,未来在中国产业和企业走向全球化的过程中,必然遇到很多绿色转型的问题和风险,因此绿色保险将发挥愈发重要的作用。
中意财险深耕绿色保险更深一层的逻辑在于赛道的时间窗口和未来潜力。
袁颖晖认为,从发展空间来看,绿色保险覆盖范围非常广泛,包括可再生能源、绿色交通以及相关产业链上下游,这些领域都存在较大保险保障缺口,意味着绿色保险发展空间广阔。
麦肯锡测算的数据显示,从2020年到2030年间,绿色交通、绿色能源、绿色建筑、绿色农林与畜牧等四大核心绿色主题下的九大产业链,将产生约2.7万亿元的累计保费规模。其中,绿色交通是核心增长引擎,预估总承保保费规模约为2万亿元。
“在2万多亿元的市场中,财产险会占35%左右的比例。”袁颖晖说,中国在绿色转型道路上走在世界前列,有机会做出全球性的标准和范式,毫无疑问的是,绿色保险是帮助中国绿色转型的重要工具。
“不能因为不了解,就害怕去做”
与传统保险相比,绿色保险发展还处于初级阶段,由于数据积累不充分、精算定价不成熟、风险复杂性高,发展过程中面临着难以形成规模化、可持续保障体系的困境。
面对发展挑战,袁颖晖直言:“绿色保险发展面临不少困境,但是不能因为不了解,就害怕去做,这是一个消极的态度。我们积极地去做绿色保险,但并不代表乱做,要有系统的方法论——研究理论、创新范式、多方合作。”
以储能行业为例,袁颖晖介绍道,当前海外市场的差异化并网标准、技术认证差异,叠加建设期工程风险、运营期电池热失控与效能衰减风险,导致保障缺口显著。然而,行业数据积累有限、精算模型缺失,产品难以覆盖全生命周期与收益中断等核心需求,制约着项目融资与投资者信心。
“完善的保险保障方案本身就是中国储能企业国际竞争力的重要组成部分,是赢得海外业主信任的‘软实力’。”袁颖晖说,因此,聚焦储能行业效能衰减复杂体系需求,保险公司要从“被动承保”转向“主动研究”,通过建立科学的衰减曲线和风险评估模型,进一步完善风险图谱,探索“风险即服务”新模式,打造贯穿储能电站全生命周期的综合解决方案。
据了解,中意财险是中国新型储能风险研究课题组的主要牵头单位,该公司承担总体统筹与协调推进职责,主导条款框架设计与产品注册流程,确保产品方案符合监管要求与市场需求。
强化AI技术赋能保险全流程
“AI会颠覆传统的保险定价模型。”对于AI在保险领域的应用,袁颖晖有着极高的预期。他认为,AI对保险行业是一个巨大的机遇,既能够支持保险行业更好地管理风险敞口,也能有力地支持绿色转型和绿色保险发展。
袁颖晖表示,海量数据通过AI算法,可以提供前瞻性的动态风险定价,目前公司正在小规模试点,未来可能走出一条新的道路。在承保前、承保中、承保后,AI都发挥着重要作用。
AI技术能够赋能保险全流程风险减量。袁颖晖介绍道,例如从储能效能保证保险实践来看:在承保前进行风险预判,AI可以利用现有历史实证数据库倒推风险因子影响权重及传导链条;在承保中进行在线风险监测,基于站控层数据实时传输的在线安全评估、隐患识别及预警;在承保后明确责任界定,依据数据分析报告与运行日志划分设备、运维或外因责任。
在袁颖晖看来,AI技术在保险领域的深度运用,还依赖于多方协同。他说:“除了客户提供的数据之外,我们还会与外部第三方数据合作,有了更多数据支撑,再利用AI算法,有利于更好识别和管控风险。”
展望未来,袁颖晖强调,中意财险依托多年绿色保险战略的沉淀,凭借忠利集团在欧洲乃至全球的影响力,将积极做好三方面工作:构建绿色转型生态圈;搭建中欧对话平台、推动跨境合作新范式;引领行业绿色保险的全球化创新。
“我们将以信任为基、以对话为桥、以创新为翼,在中欧绿色转型的交汇点上,共同构建‘开放、韧性、可持续的中欧绿色转型新生态’。”袁颖晖说。