


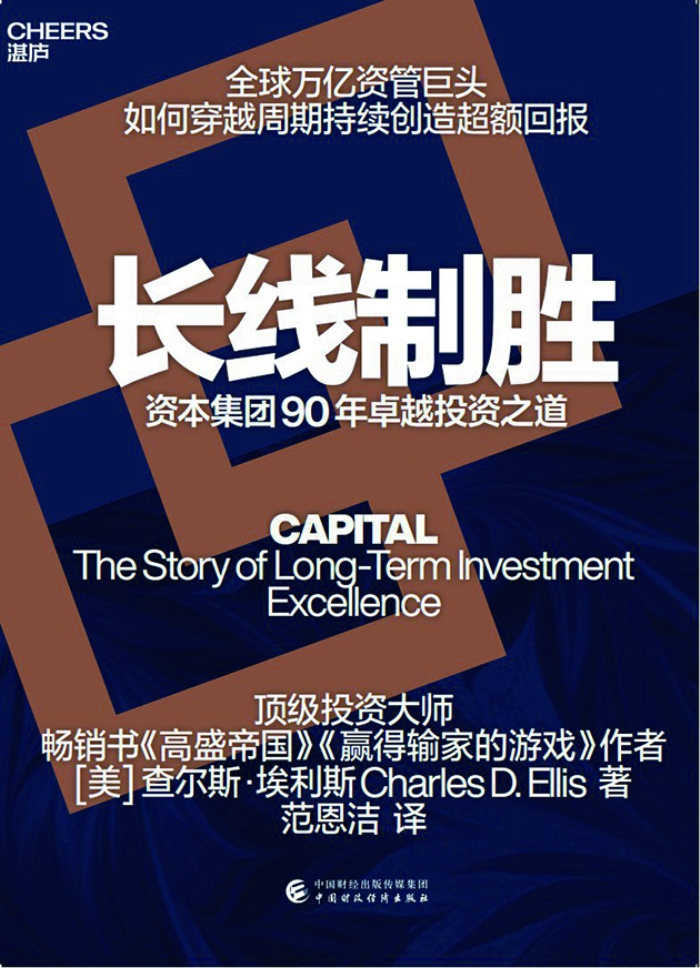
不靠天才的长期主义——读《长线制胜:资本集团 90 年卓越投资之道》
| ||
|
◎潘楷昕
投资管理行业的座次几乎每10年便会重新排定,半数从业者会被行业淘汰出局。这组统计来自《长线制胜:资本集团90年卓越投资之道》的作者查尔斯·埃利斯,他曾为200多家投资机构提供长达30的年咨询服务。根据他的调研,过去50年间,每一个10年伊始站在行业前列的管理人,待到周期落幕时,已有一半掉队,能够连续30余年守住领先位置的更是凤毛麟角。业绩终究要回到平均数,这几乎是资产管理业的一条定律。
但资本集团却是少有的例外。作为全球头部资管机构,仅美国基金一项业务就服务两千多万账户,外界却对它知之甚少;旗下基金在5年、10 年乃至50年周期中,业绩长期稳居行业前四分之一。本书正是试图拆解这家机构维持长期卓越的底层逻辑。
常识比聪明更耐用
资本集团90年赖以生存的投资逻辑简单得超乎想象,起点竟来自一道算术题。1929 年夏天,乔纳森·贝尔·洛夫莱斯测算纽约大型银行的整体市值,发现银行市值已经超过其存款总额,而存款属于银行负债。他随即抛售手中绝大多数股票和债券,退出证券经纪行业。此后3年美股暴跌近九成,而他于1931年在洛杉矶创立了日后的资本集团。
20世纪60年代,同事向洛夫莱斯请教1929 年成功逃顶的秘诀,他却表示自己从来不是择时高手,离场只是做了点幼儿园水平的算术题。他将这套思考凝练为一条投资处世准则:当众人争相抛售,你可以买入;当所有人疯狂买入,你可以卖出;不要贪图最后5%的收益,切忌贪婪。
这道算术题没有停在格言的层面,资本集团把这套算法称作整体公司估值法:做投资时,先计算企业整体市场估值,再对比分析师对企业真实价值的判断。如果不愿意按市价买下整个公司,就不应该买入这家公司任何数量的股票,否则只能指望将来有人以更高的价格接手,这不叫投资。
常识听起来简单,落地却格外艰难。分析师杰森·皮拉拉斯入职两周便覆盖医药行业,最初数年没有推荐过任何医药个股。于是,他转换了思考视角:站在溃疡患者的角度,传统治疗流程繁琐痛苦,大量患者放弃复诊,华尔街据此判定抗溃疡药市场空间有限。但未获批的泰胃美可以解决患者的痛点,唤回流失患者。资本集团据此重仓,泰胃美成为全球首个年销售额突破十亿美元的药品。而当史克公司后续核心新药研发失败时,皮拉拉斯又判断企业将迎来负面拐点,说服一众基金经理全部清仓。同一家企业,从重仓到清仓,靠的是同一套研究逻辑。
资本集团索性把常识写进了招人标准。研究主管卡琳·拉尔森列过一串以英文“C”开头的特质,排名首位的就是常识,其次是好奇心、创造力、不固执的谨慎和不傲慢的自信。她说得很直白:常识比聪明耐用,它学得会,也传得下去。投资技巧会过时,模型会失效,但“不愿买下整个公司,就一股都不买”的原则历久弥新。
规模是主动管理的天敌
资产管理行业充满悖论:投资层面取得成功,会带来商业上的成功,而规模膨胀往往反噬投资能力。彼得·林奇执掌的麦哲伦基金便是典型案例,在林奇离任之后,基金规模持续扩张,但再也无法复刻过往业绩。
面对这一行业共性难题,大部分机构的处理方式是限购、关闭申购,或是接受业绩下滑的现实。资本集团的解法是把大基金拆碎,推行多基金经理制度。
1958 年,这套制度正式落地。起因很朴素:投资决策原先由委员会集体做出,一遇分歧就滑向妥协,而妥协在投资上几乎是最坏的结果;如果改成一人独管一只基金,又会出现判断互相对冲的问题。创始人之子乔恩·洛夫莱斯由此提出,将单只基金资产拆分,不同基金经理各自管理一部分资产,独立对自己的投资结果负责。
大基金被拆解后,规模难题被化解成多个小规模的管理单元。基金规模增长,就拆分出新的份额交给新的投资经理,每个人管理的资产维持在自己可以驾驭的范围,薪酬以4年加权移动平均业绩核算。同时,内部考核对标市场基准,所有人共享整只基金的最终成绩。
独立决策不等于各自为战。每一笔买卖都要及时向其他基金经理公开,虽可以参考同事提供的信息,但最终交易必须遵从自己的判断,不需要说服其他人。在这项制度刚落地时,公司总规模仅4亿美元,到作者写作本书时规模已是当初的1500倍,并拥有150多名独立投资决策者。
这套机制的落地,需要付出不菲的运行成本。制度刚诞生时全部依靠手工记账,此后数十年间,仅配套软件系统的投入就超过1亿美元。然而这套模式却鲜有同行效仿,根本原因在于,大多数资管机构热衷于打造明星基金经理,可多基金经理制度,恰恰要求投资团队保持克制与谦逊。高昂投入换来的是更广阔的能力边界。别家机构的管理人都绕不开规模天花板,资本集团却可以持续扩充决策者队伍,让每位经理管理的资产始终维持在自己能够驾驭的区间。
最重要的决策是不做什么
埃利斯复盘资本集团的关键抉择时发现,其中至少有八成决策,是选择不去做某件事。这类选择不会体现在产品清单、年报中,却是公司90余年避开致命风险的核心。
资本集团拒绝过大量市场热门产品。1974 年富达等机构大力推广货币市场基金,资本集团选择观望。一方面,这类产品便捷地切换功能,容易诱导投资者在低位赎回权益基金转向现金;另一方面,当时公司在货币市场投资上没有独特优势,直到积累对应的能力之后,才开展这项业务。从2000年至2005 年,资本集团仅发行1 只新基金,而富达则推出了138只新产品。
不做不是永久放弃,而是等待合适时机。作为头部新兴市场机构投资者,资本集团长期不为普通个人投资者发行新兴市场基金,因为普通投资者难以承受该类产品的剧烈波动。直到1999年,这类基金已连跌6年、净值跌幅过半,公司才推出新世界基金,产品在市场质疑声中发行。
20世纪60年代成长股狂热期,更能检验这份克制的成色。彼时市场热衷于追捧“业绩神话”基金,而资本集团于1967年成立的AMCAP 基金却选择按兵不动,长期保持缓慢的销售节奏。反观同期爆红的一批同类基金,其业绩依靠推高持仓小盘股实现自我强化,最终在市场崩塌后遭遇巨额赎回,不仅导致母公司最终停业,更让大量高位入场的投资者蒙受亏损。直到70 年代熊市结束,AMCAP的长期业绩逐渐显现,规模随之大幅增长。
“有所不为”背后的优先级十分清晰:规避损失优先于赚取收益。资本集团资深合伙人吉姆·富勒顿对此有过精辟论述:投资成功不在于少犯错,也不是做对次数多于做错次数,而是正确投资带来的收益,远远覆盖犯错带来的亏损。资本卫士信托的鲍勃·柯比则用赛车做比喻:想要拿下整场比赛,不必赢下每一圈,但一定要坚持跑完全程。
埃利斯没有把“不做”写成万能药,因为如果凡事只会简单说“不”,就会丧失研究的动力,跟不上市场认知的迭代。资本集团自身就险些踩上这个陷阱。公司内部曾强烈反对布局风险投资,但是管理层没有直接否决反对意见,而是选择先厘清背后真实的顾虑,经过充分调研评估后,最终落地了这只风投基金,也就是后来的红杉基金。资本集团为此设立清晰的审核门槛:所有新基金构想,都交由投资专业团队评估。只要无法论证 “长期来看这件事对投资者有利”,项目便不予立项。
把卓越交给下一个人
一套体系能否超越创始人,是机构真正的大考。早期核心人员掌握绝大部分股权,到交接时刻,内部接班人无力承担高昂收购对价,创始人又不愿折价出让,卖给外部最高出价者就成为唯一出路。
资本集团的股权设计反其道而行。1954 年公司盈利改善,洛夫莱斯就向核心员工出售股份,还借钱给资金不足的员工。1968 年乔恩·洛夫莱斯认为家族持股占比过高,主动推动股权再分配,家族成员让出部分股份。1981 年设计薪酬计划,他主动压缩自己的份额,向年轻持股较少的员工倾斜。内部形成共识:股权更接近托管,是一种责任,而不是私人权利,每一代从业者都得到上一代的扶持。
这套托管理念,依靠一套硬性退出机制落到实处。资本集团的核心投票权集中于B类股份,每股拥有15票投票权,持股人仅有70余位,入选的核心前提,便是发自内心认同公司永不对外出售。按照规则,持有人年满65岁,需将三分之一股份回售给公司;67岁再回售三分之一;到72岁之前,所持B类股份须全部完成回售。而这套制度的第一位践行者,正是集团的创始人洛夫莱斯本人。
同时,公司刻意消解明星文化。乔恩·洛夫莱斯不强调个人权威,晚辈可以直呼其名;优质转角办公室全部改为会议室;拒绝在楼顶悬挂公司招牌。没有明星,就不会出现内部零和博弈;更重要的是,当某一位投资经理能力下滑,公司不用纠结于个人光环,可以果断更替。
埃利斯在全书末尾提出这样一个判断:对投资机构而言,唯有文化能够真正长久存续,业绩这类显性指标终究只是过眼云烟。基于此,他给投资者留下一条忠告:挑一家资产管理机构,应当像挑伴侣,看的是品格、价值观和能力,而不是近几年的回报和某位明星经理的光环。
资本集团用90年的实践告诉我们,投资行业从来不缺聪明人,市场追逐高收益的技巧总在更新,但敬畏估值、克制贪婪、把投资者长期利益放在首位的底层信念恒久不变。卓越无法依靠少数天才维系,只有把常识制度化,才能够跨越代际,抵御时间的冲刷。