





政策“组合拳”破局 公募资产配置打开新空间
|
◎记者 陈玥
一子落而满盘活。
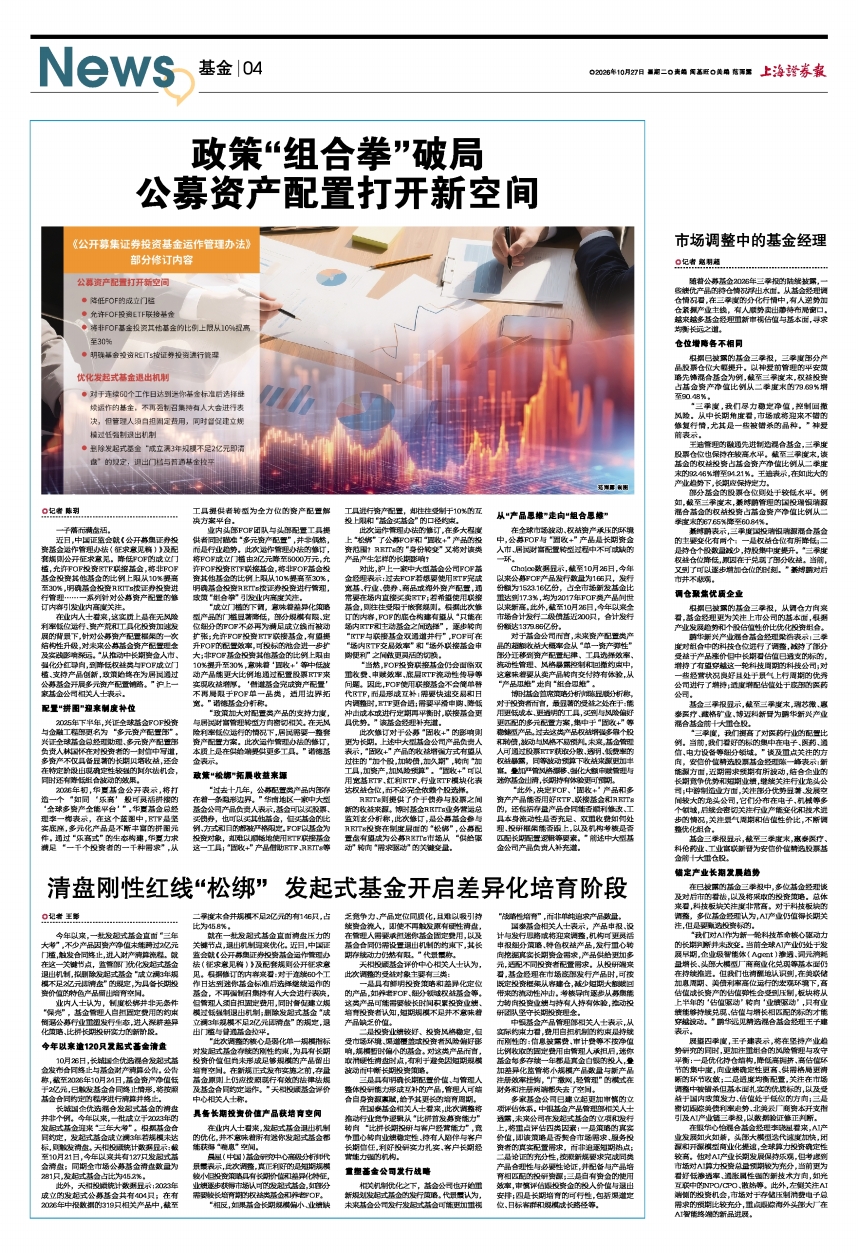
近日,中国证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》及配套规则公开征求意见。降低FOF的成立门槛,允许FOF投资ETF联接基金,将非FOF基金投资其他基金的比例上限从10%提高至30%,明确基金投资REITs按证券投资进行管理……一系列针对公募资产配置的修订内容引发业内高度关注。
在业内人士看来,这实质上是在无风险利率低位运行、资产荒和工具化投资加速发展的背景下,针对公募资产配置框架的一次结构性升级,对未来公募基金资产配置理念及实践影响深远。“从推动中长期资金入市、强化分红导向,到降低权益类与FOF成立门槛、支持产品创新,政策始终在为居民通过公募基金开展多元资产配置铺路。”沪上一家基金公司相关人士表示。
配置“拼图”迎来制度补位
2025年下半年,兴证全球基金FOF投资与金融工程部更名为“多元资产配置部”。兴证全球基金总经理助理、多元资产配置部负责人林国怀在对投资者的一封信中写道,多资产不仅具备显著的长期贝塔收益,还会在特定阶段出现确定性较强的阿尔法机会,同时还有降低组合波动的效果。
2026年初,华夏基金公开表示,将打造一个“如同‘乐高’般可灵活拼接的‘全球多资产全能平台’”。华夏基金总经理李一梅表示,在这个蓝图中,ETF是坚实底座,多元化产品是不断丰富的拼图元件。通过“乐高式”的生态构建,华夏力求满足“一千个投资者的一千种需求”,从工具提供者转型为全方位的资产配置解决方案平台。
业内头部FOF团队与头部配置工具提供者同时瞄准“多元资产配置”,并非偶然,而是行业趋势。此次运作管理办法的修订,将FOF成立门槛由2亿元降至5000万元,允许FOF投资ETF联接基金,将非FOF基金投资其他基金的比例上限从10%提高至30%,明确基金投资REITs按证券投资进行管理,政策“组合拳”引发业内高度关注。
“成立门槛的下调,意味着差异化策略型产品的门槛显著降低,部分规模有限、定位细分的FOF不必再为满足成立线而被动扩张;允许FOF投资ETF联接基金,有望提升FOF的配置效率,可投标的池会进一步扩大;非FOF基金投资其他基金的比例上限由10%提升至30%,意味着‘固收+’等中低波动产品能更大比例地通过配置股票ETF来实现收益增厚。‘借道基金完成资产配置’不再局限于FOF单一品类,适用边界拓宽。”诺德基金分析称。
“政策加大对配置类产品的支持力度,与居民财富管理转型方向密切相关。在无风险利率低位运行的情况下,居民需要一整套资产配置方案。此次运作管理办法的修订,本质上是在供给端提供更多工具。”诺德基金表示。
政策“松绑”拓展收益来源
“过去十几年,公募配置类产品内部存在着一条隐形边界。”华南地区一家中大型基金公司产品负责人表示,基金可以买股票、买债券,也可以买其他基金,但买基金的比例、方式和目的都被严格限定。FOF以基金为投资对象,却难以顺畅地使用ETF联接基金这一工具;“固收+”产品借助ETF、REITs等工具进行资产配置,却往往受制于10%的互投上限和“基金买基金”的口径约束。
此次运作管理办法的修订,在多大程度上“松绑”了公募FOF和“固收+”产品的投资范围?REITs的“身份转变”又将对该类产品产生怎样的长期影响?
对此,沪上一家中大型基金公司FOF基金经理表示:过去FOF若想要使用ETF完成宽基、行业、债券、商品或海外资产配置,通常要在场内直接买卖ETF;若希望使用联接基金,则往往受限于嵌套规则。根据此次修订的内容,FOF的底仓构建有望从“只能在场内ETF和主动基金之间选择”,逐步转向“ETF与联接基金双通道并行”,FOF可在“场内ETF交易效率”和“场外联接基金申购便利”之间做更灵活的切换。
“当然,FOF投资联接基金仍会面临双重收费、申赎效率、底层ETF流动性传导等问题。因此,FOF使用联接基金不会简单替代ETF,而是形成互补:需要快速交易和日内调整时,ETF更合适;需要平滑申购、降低冲击成本或进行定期再平衡时,联接基金更具优势。”该基金经理补充道。
此次修订对于公募“固收+”的影响则更为长期。上述中大型基金公司产品负责人表示,“固收+”产品的收益增强方式有望从过往的“加个股,加转债,加久期”,转向“加工具,加资产,加风险预算”。“固收+”可以用宽基ETF、红利ETF、行业ETF模块化表达权益仓位,而不必完全依赖个股选择。
REITs则提供了介于债券与股票之间新的收益来源。博时基金REITs业务营运总监刘玄分析称,此次修订,是公募基金参与REITs投资在制度层面的“松绑”,公募配置盘有望成为公募REITs市场从“供给驱动”转向“需求驱动”的关键变量。
从“产品思维”走向“组合思维”
在全球市场波动、权益资产承压的环境中,公募FOF与“固收+”产品是长期资金入市、居民财富配置转型过程中不可或缺的一环。
Choice数据显示,截至10月26日,今年以来公募FOF产品发行数量为166只,发行份额为1523.16亿份,占全市场新发基金比重达到17.3%,均为2017年FOF类产品问世以来新高。此外,截至10月26日,今年以来全市场合计发行二级债基近200只,合计发行份额达1379.86亿份。
对于基金公司而言,未来资产配置类产品的超额收益大概率会从“单一资产弹性”部分迁移到资产配置纪律、工具选择效率、流动性管理、风格暴露控制和回撤约束中,这意味着要从卖产品转向交付持有体验,从“产品思维”走向“组合思维”。
博时基金首席策略分析师陈显顺分析称,对于投资者而言,最显著的受益之处在于:能用更低成本、更透明的工具,买到与风险偏好更匹配的多元配置方案,集中于“固收+”等稳健型产品。过去这类产品权益增强多靠个股和转债,波动与风格不易预判。未来,基金管理人可通过股票ETF获取分散、透明、低费率的权益暴露,同等波动预算下收益来源更加丰富。叠加严管风格漂移、强化大额申赎管理与迷你基金出清,长期持有体验更可预期。
“此外,决定FOF、‘固收+’产品和多资产产品能否用好ETF、联接基金和REITs的,还包括存量产品合同能否顺利修改、工具本身流动性是否充足、双重收费如何处理、投研框架能否跟上,以及机构考核是否匹配长期配置逻辑等要素。”前述中大型基金公司产品负责人补充道。
