





希荻微陶海:以并购拓宽赛道,用AI重塑基因
|
◎记者 何治民
“荻”指的是一种名为荻花的野草。2012年,一群模拟芯片工程师回国创业,以“荻花”自勉将公司命名为“希荻微”,希望公司如野草般拥有顽强的生命力——野火烧不尽,春风吹又生。
14年过去,从国产快充芯片起步的希荻微,如今已形成电源管理芯片及解决方案、自动对焦及光学防抖芯片两大产品线并驾齐驱的格局,不仅将自主专利授权给美国上市公司Navitas,还相继控股Zinitix、全资收购诚芯微,在业务布局、战略并购、平台化转型等多维度实现跃迁。
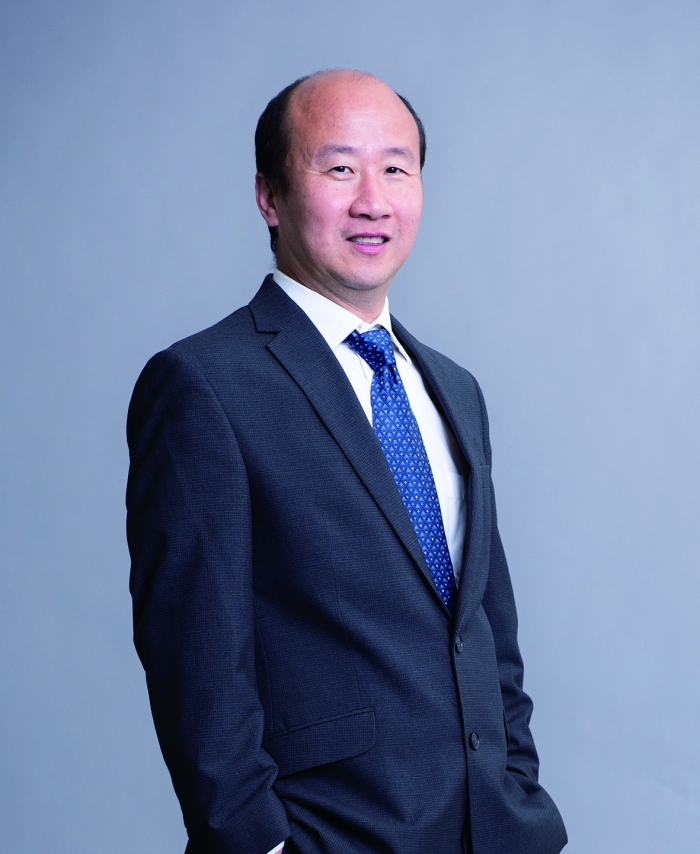
近日,希荻微董事长陶海接受上海证券报记者专访,系统阐述了公司的业务布局思路、并购取舍逻辑,以及“AI铸芯,芯驱AI”的战略蓝图。
从单点突破到多品类协同
希荻微的第一次跃迁,发生在电源管理芯片的“国产替代”进程中。2015年,公司的开关式降压芯片、车载芯片先后进入美国高通骁龙810平台、智能座舱汽车平台参考设计;2018年,公司车载芯片进入起亚、现代供应链。凭借过硬的产品性能,希荻微在国产快充领域站稳了脚跟。
“这一阶段解决的是‘能不能做出来’的问题。”陶海说。真正的格局之变出现在第二阶段。2022年12月,希荻微与韩国动运签署技术许可协议,获得其自动对焦(AF)及光学防抖(OIS)专利及技术在大中华地区的独占使用权,一举切入音圈马达驱动芯片这一智能视觉感知赛道。
2023年起,希荻微逐步将产品线转向自主委外生产并搭建自研团队,该产品线出货逐步放量。2023年至2025年,自动对焦及光学防抖芯片业务收入从0.25亿元增长至3.21亿元;2026年上半年,电源管理芯片及解决方案、自动对焦及光学防抖芯片业务均实现主营业务收入约1.93亿元,各占37%,正式形成“双支柱”业务格局。
“这一转折的本质,是我们紧密围绕下游客户需求,坚持有机生长和无机生长相结合,实现了从单点突破到多品类协同的能力跃迁。”陶海表示。
在第二增长曲线之外,汽车电子正在成为希荻微的第三极。上市之后,公司专门设立了汽车、云、计算事业部,“建制式”推进车规业务。经过数年积累,公司的车规级芯片产品陆续通过AEC-Q100认证,进入中欧日韩各大汽车品牌供应链。其中:车规级DC/DC芯片进入高通智能座舱汽车平台参考设计,并向全球知名汽车前装厂商批量出货;车规级LDO和高低边开关芯片,也已在国内头部车企实现规模量产。
市场对此已有直观反馈——2026年上半年,公司汽车电子业务同比高速增长,并新增多家头部车企定点项目。“预计2026年下半年至2027年,多家新能源及传统整车厂的平台化定点项目将陆续批量交付。”陶海透露。
如今,AI浪潮将公司业务版图推向“端云并进”。陶海告诉记者:在端侧,公司高性能电源管理芯片和端口保护及信号切换芯片已切入AI手机、AI PC及AI眼镜供应链,AI眼镜领域已进入雷鸟、亿境、夸克及Meta等国内外头部品牌;在云端,公司主推POL电源芯片和E-Fuse保护开关,其中10—20A POL电源芯片产品已向国内信创客户出货,20—50A产品正配合客户进行系统级验证,E-Fuse保护开关在通信领域也已实现批量出货。
在陶海看来,AI服务器集成的模拟芯片数量远超普通服务器,模拟芯片性能与价值量同步提升,中国模拟芯片的国产替代空间巨大。
从补线到卡位
复盘希荻微的成长路径,外延并购是绕不开的关键词。从韩国动运技术引进,到NVTS国际联动,再到控股韩国上市公司Zinitix、全资收购诚芯微,一系列资本运作勾勒出一条清晰的产业整合轨迹。
“早期并购更加侧重补齐硬件产品线。”陶海坦言:收购韩国动运AF/OIS技术独占使用权,让公司快速切入智能视觉感知赛道,两年内实现收入从零到超过3亿元的跨越;收购Zinitix控股权,拓展了公司显示屏触控和触觉反馈等数模混合芯片产品线,以人机交互能力卡位端侧AI与物理AI入口,并深化与三星的合作;2026年3月完成诚芯微100%股权收购,补齐AC/DC芯片及中高压DC/DC产品线。
从最近一单交易来看,诚芯微2025年业绩完成率达102.81%,从侧面验证了公司的整合能力。陶海表示,未来并购将围绕半导体及AI产业链纵深布局,从底层芯片、云端算力到大模型与行业应用。
陶海向记者分享了公司筛选标的的三条标准:一是标的须能与现有电源管理和信号链产品方向形成协同;二是优先选择在AI等高增长赛道具备客户或技术卡位的标的;三是关注标的业绩兑现能力和文化融合可行性。
2019年至2025年,是公司业务拓展、并培育第二增长曲线的时期。“与韩国动运的技术许可合作是做得最对的一笔交易,以轻量方式获取核心能力,打造了第二增长曲线。”复盘这段得失,陶海并不讳言,遗憾的是,2023年至2024年深度去库存期间,公司对周期底部的判断还不够前瞻,本可以更早锁定上游成熟制程产能,把研发资源投向确定性更高的方向。
锚定AI 迈向平台化
回望公司14年的发展,陶海将其分为三个阶段——第一阶段(2012年至2018年)聚焦电源管理芯片国产替代;第二阶段(2019年至2025年)从电源管理向外延并购拓展,开辟第二增长曲线;进入2026年,希荻微步入第三阶段,正式开启3.0战略——“AI铸芯,芯驱AI”。
在陶海看来,三个阶段各有命题:第一阶段的核心命题是“能不能做出来”;第二阶段的核心命题是“能不能做宽”;3.0战略的本质区别,在于从“国产替代驱动”转向“AI驱动”,从“产品线扩张”转向“平台化能力构建”。
“AI铸芯,是把AI工具深度融入研发设计与运营管理流程,以智能化撬动效能跃升;芯驱AI,是让公司的产品服务AI手机、AI PC、AI眼镜、智能汽车、机器人等端侧AI终端,并同步拓展服务器电源业务。”陶海解释道,公司明确,未来增长将由“内生+外延”双轮驱动,加速向AI等高价值领域延伸,中期收入目标为10亿美元,未来将紧紧抓住产业革命机会,成为AI时代平台化公司。
在平台化过程中,如何防范“大而不强”,陶海有自己的思考:一是研发资源聚焦在核心赛道;二是每条产品线必须锚定明确的头部客户和量产项目;三是并购整合坚持技术互补、客户协同原则,实现“1+1>2”。
对于资本市场关心的公司盈利拐点,陶海持审慎乐观态度:“当前公司处于收入快速增长、亏损逐步收窄、运营效率提升的良性通道,预计2027年消费电子市场将实现复苏。”
展望未来,陶海给出清晰的图景:希望希荻微成为一家立足中国、面向全球的平台型公司,在消费电子、汽车电子、计算和存储三大赛道形成稳固竞争力;同时以AI为新的增长引擎,让“用AI重塑基因”从愿景走向产品与订单。
