


个人养老金基金这四年:扩容之后,如何走好下一程
|
◎记者 陈玥
自2022年11月个人养老金制度启动实施以来,从点到面渐次铺开,公募个人养老金产品也从FOF“单兵作战”扩展到指数基金、“固收+”产品共同入列,交出了一份亮点与隐忧并存的答卷。
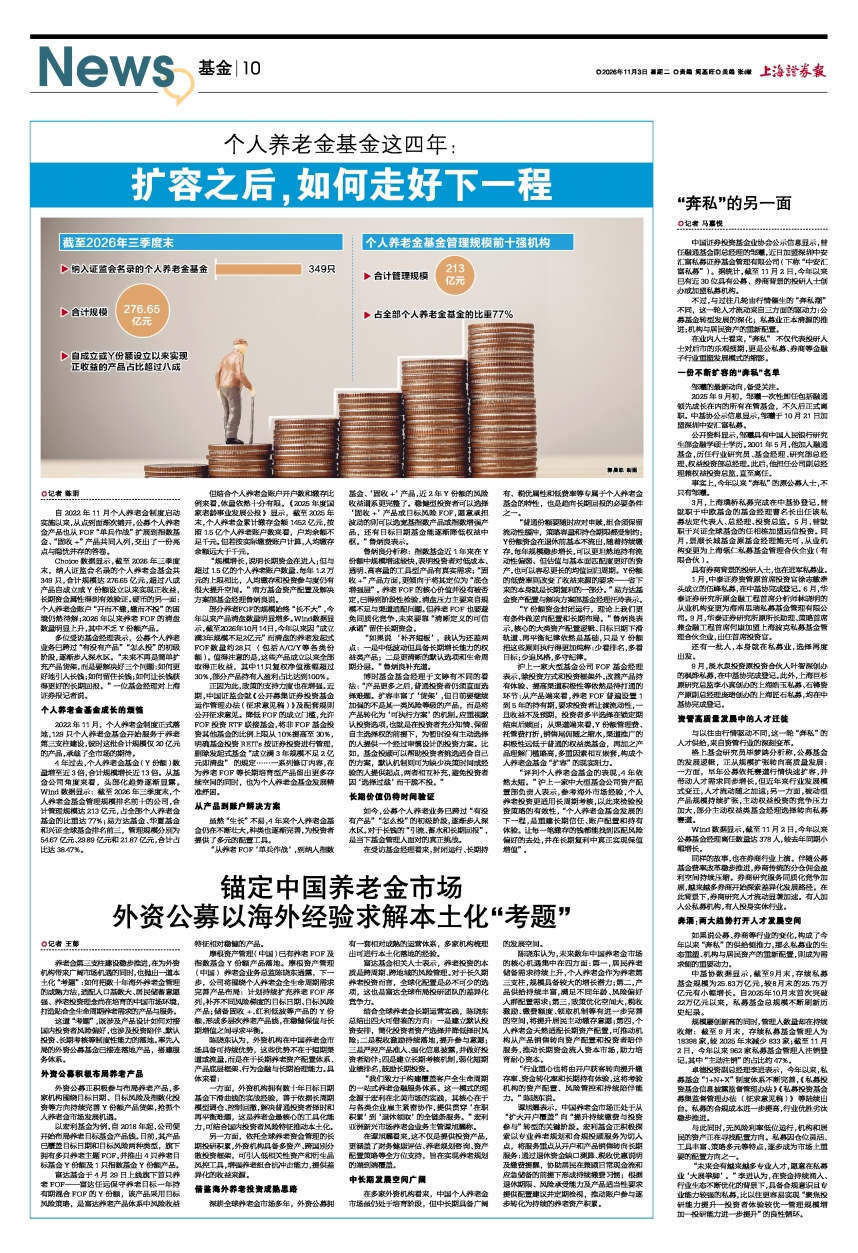
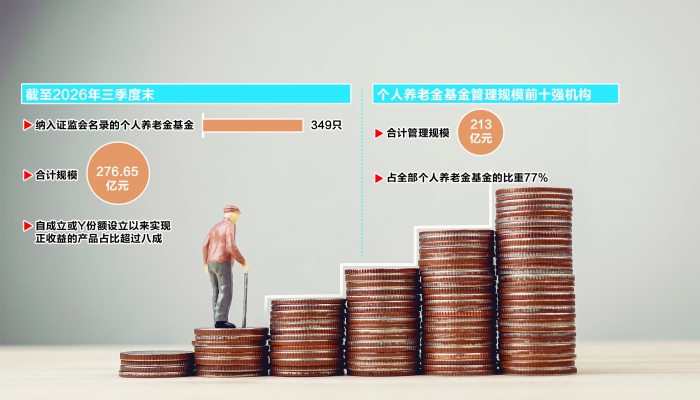
Choice数据显示,截至2026年三季度末,纳入证监会名录的个人养老金基金共349只,合计规模达276.65亿元,超过八成产品自成立或Y份额设立以来实现正收益,长期资金属性得到有效验证。硬币的另一面:个人养老金账户“开而不缴,缴而不投”的困境仍然待解;2026年以来养老FOF的清盘数量明显上升,其中不乏Y份额产品。
多位受访基金经理表示,公募个人养老业务已跨过“有没有产品”“怎么投”的初级阶段,逐渐步入深水区。“未来不再是简单扩充产品货架,而是要解决好三个问题:如何更好地引入长钱;如何留住长钱;如何让长钱获得更好的长期回报。”一位基金经理对上海证券报记者说。
个人养老金基金成长的烦恼
2022年11月,个人养老金制度正式落地,129只个人养老金基金开始服务于养老第三支柱建设,彼时这批合计规模仅20亿元的产品,承载了全市场的期待。
4年过去,个人养老金基金(Y份额)数量增至近3倍,合计规模增长近13倍。从基金公司角度来看,头部化趋势逐渐显露。Wind数据显示:截至2026年三季度末,个人养老金基金管理规模排名前十的公司,合计管理规模达213亿元,占全部个人养老金基金的比重达77%;易方达基金、华夏基金和兴证全球基金排名前三,管理规模分别为54.67亿元、29.89亿元和21.87亿元,合计占比达38.47%。
但结合个人养老金账户开户数和缴存比例来看,体量依然十分有限。《2025年度国家老龄事业发展公报》显示,截至2025年末,个人养老金累计缴存金额1452亿元,按照1.5亿个人养老账户数来看,户均余额不足千元。但若按实际缴费账户计算,人均缴存余额远大于千元。
“规模增长,说明长期资金在进入;但与超过1.5亿的个人养老账户数量、每年1.2万元的上限相比,人均缴存和投资参与度仍有很大提升空间。”南方基金资产配置及解决方案部基金经理鲁炳良说。
部分养老FOF的规模始终“长不大”,今年以来产品清盘数量明显增多。Wind数据显示,截至2026年10月14日,今年以来因“成立满3年规模不足2亿元”而清盘的养老发起式FOF数量约28只(包括A/C/Y等各类份额)。值得注意的是,这些产品成立以来全部取得正收益,其中11只复权净值涨幅超过30%,部分产品持有人盈利占比达到100%。
正因为此,政策的支持力度也在增强。近期,中国证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》及配套规则公开征求意见。降低FOF的成立门槛,允许FOF投资ETF联接基金,将非FOF基金投资其他基金的比例上限从10%提高至30%,明确基金投资REITs按证券投资进行管理,删除发起式基金“成立满3年规模不足2亿元即清盘”的规定……一系列修订内容,在为养老FOF等长期培育型产品留出更多存续空间的同时,也为个人养老金基金发展精准纾困。
从产品到账户解决方案
虽然“生长”不易,4年来个人养老金基金仍在不断壮大,种类也逐渐完善,为投资者提供了多元的配置工具。
“从养老FOF‘单兵作战’,到纳入指数基金、‘固收+’产品,近2年Y份额的风险收益谱系更完整了。稳健型投资者可以选择‘固收+’产品或目标风险FOF,愿意承担波动的则可以选宽基指数产品或指数增强产品,还有目标日期基金能逐渐降低权益中枢。”鲁炳良表示。
鲁炳良分析称:指数基金近1年来在Y份额中规模增速较快,表明投资者对低成本、透明、高容量的工具型产品有真实需求;“固收+”产品方面,更倾向于将其定位为“底仓增强层”。养老FOF的核心价值并没有被否定,已得到阶段性检验,清盘压力主要来自规模不足与渠道适配问题。但养老FOF也要避免同质化竞争,未来要靠“清晰定义的可信承诺”留住长期资金。
“如果说‘补齐短板’,我认为还差两点:一是中低波动但具备长期增长能力的权益类产品;二是更清晰的默认选项和生命周期分层。”鲁炳良补充道。
博时基金基金经理于文婷有不同的看法:“产品更多之后,普通投资者仍须直面选择难题。扩容丰富了‘货架’,但目前要继续加强的不是某一类风险等级的产品,而是将产品转化为‘可执行方案’的机制。应重视默认投资选项,也就是在投资者充分知情、保留自主选择权的前提下,为暂时没有主动选择的人提供一个经过审慎设计的投资方案。比如,基金投顾可以帮助投资者挑选适合自己的方案,默认机制则可为缺少决策时间或经验的人提供起点,两者相互补充,避免投资者因‘选择过载’而干脆不投。”
长期价值仍待时间验证
如今,公募个人养老业务已跨过“有没有产品”“怎么投”的初级阶段,逐渐步入深水区。对于长钱的“引流、蓄水和长期回报”,是当下基金管理人面对的真正挑战。
在受访基金经理看来,封闭运行、长期持有、税优属性和低费率等专属于个人养老金基金的特性,也是趋向长期回报的必要条件之一。
“普通份额要随时应对申赎,组合须保留流动性缓冲,策略容量和持仓期限都受制约;Y份额资金在退休前基本不流出,随着持续缴存,每年规模稳步增长,可以更坦然地持有流动性偏弱、但估值与基本面匹配度更好的资产,也可以容忍更长的均值回归周期。Y份额的低费率则改变了收益来源的要求——省下来的本身就是长期复利的一部分。”易方达基金资产配置与解决方案部基金经理汪玲表示。
“Y份额资金封闭运行,理论上我们更有条件做逆向配置和长期布局。”鲁炳良表示,核心的大类资产配置逻辑、目标日期下滑轨道、再平衡纪律依然是基础,只是Y份额把这些原则执行得更加纯粹:少看排名,多看目标;少追风格,多守纪律。
沪上一家大型基金公司FOF基金经理表示,除投资方式和投资框架外,改善产品持有体验、提高渠道积极性等依然是待打通的环节:从产品端来看,养老FOF普遍设置1到5年的持有期,要求投资者让渡流动性,一旦收益不及预期,投资者多半选择在锁定期结束后赎回;从渠道端来看,Y份额管理费、托管费打折,销售尾佣随之缩水,渠道推广的积极性远低于普通的权益类基金,再加之产品理解门槛略高,多重因素相互嵌套,构成个人养老金基金“扩容”的现实阻力。
“评判个人养老金基金的表现,4年依然太短。”沪上一家中大型基金公司资产配置部负责人表示,参考海外市场经验,个人养老投资更适用长周期考核,以此来检验投资策略的有效性,“个人养老金基金发展的下一程,是重建长期信任、账户配置和持有体验。让每一笔缴存的钱都能找到匹配风险偏好的去处,并在长期复利中真正实现保值增值”。