


兴证全球基金隋毅:锚定基本面 挖掘多元成长机会
|
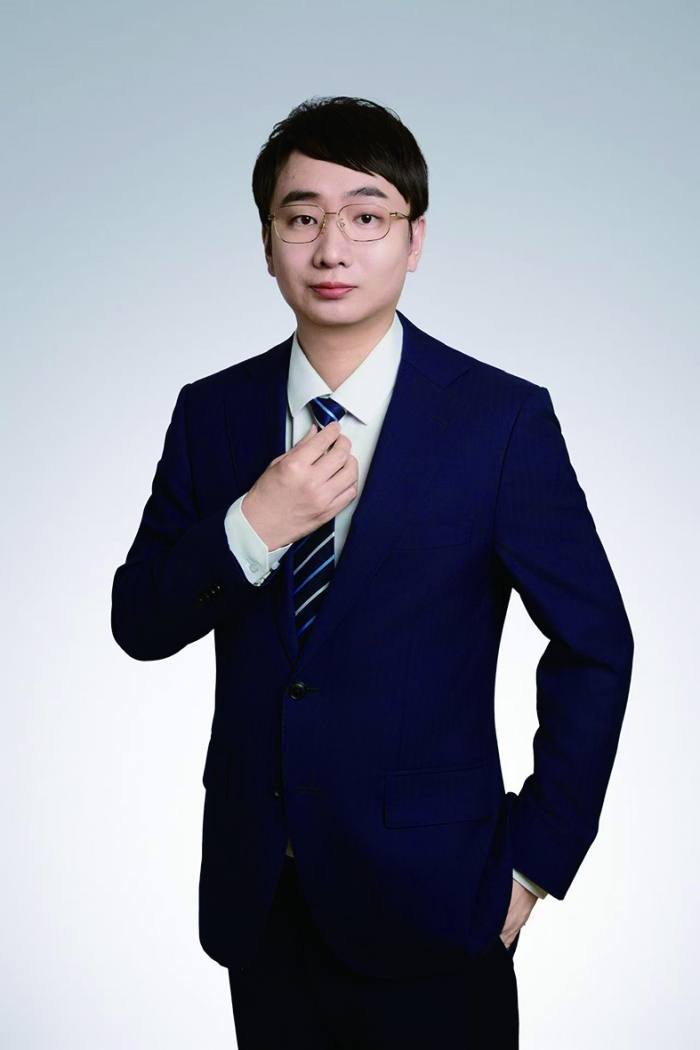
在隋毅看来,基于基本面的定价是主观投资的长期收益根源。他的投资框架以均衡成长风格为底色,以企业基本面为锚,在不同行业、不同公司之间比较,依据估值性价比的差异构建组合,并持续动态评估。
上述框架的形成,要对众多行业有深入研究并做价值比较。近年来,他不断扩大能力圈,从医药研究拓展到科技、消费、周期等领域。隋毅表示,虽然行业基础知识并不相同,但投资方法论是相通的。
能力圈的持续拓展,来自隋毅深耕医药研究打下的基础。他表示,医药行业资产类型丰富,创新药偏科技成长,CXO(医药外包服务)有制造业属性,医疗服务偏消费行业,部分公司还有周期特征,所以“各种类型的资产都有,各种范式的投资方法论都简单接触过”。
在隋毅看来,能力圈拓展提高了对不同类型和行业资产的定价能力,而定价本身因企业生命周期而异:从0到1的创新药用风险调整后的DCF模型,成长期公司用PE、PEG判断景气周期长度,成熟期看现金流、ROE和分红,周期股则要算底部利润。依托这套框架,他自建标的池长期跟踪,当基本面出现预期外变化时动态调整。“有了预期收益率和安全边际的测算,再去决定买什么、买多少、何时加仓或止损。”他说。
◎记者 赵明超
在公募基金行业,“规模”与“业绩”始终是基金经理需要平衡的命题。在兴证全球基金隋毅看来,基金的规模不是卖出来的,而是管出来的。基金经理“要把长期业绩曲线画好,这是长期维度价值最大化的事情”。
锚定基本面 持续拓展能力圈
隋毅本科毕业于中国科技大学,在香港大学获得博士学位,2018年入行医药研究,2025年7月正式管理公募产品,这是一条典型的从研究员到基金经理的成长路径。
在隋毅看来,基于基本面的定价是主观投资的长期收益根源。他的投资框架以均衡成长风格为底色,以企业基本面为锚,在不同行业、不同公司之间比较,依据估值性价比的差异构建组合,并持续动态评估。
上述框架的形成,要对众多行业有深入研究并做价值比较。近年来,他不断扩大能力圈,从医药研究拓展到科技、消费、周期等领域。隋毅表示,虽然行业基础知识并不相同,但投资方法论是相通的。
能力圈的持续拓展,来自隋毅深耕医药研究打下的基础。他表示,医药行业资产类型丰富,创新药偏科技成长,CXO(医药外包服务)有制造业属性,医疗服务偏消费行业,部分公司还有周期特征,所以“各种类型的资产都有,各种范式的投资方法论都简单接触过”。
在隋毅看来,能力圈拓展提高了对不同类型和行业资产的定价能力,而定价本身因企业生命周期而异:从0到1的创新药用风险调整后的DCF模型,成长期公司用PE、PEG判断景气周期长度,成熟期看现金流、ROE和分红,周期股则要算底部利润。依托这套框架,他自建标的池长期跟踪,当基本面出现预期外变化时动态调整。“有了预期收益率和安全边际的测算,再去决定买什么、买多少、何时加仓或止损。”他说。
在组合管理上,隋毅表示“坚持该坚持的,尊重该尊重的,适度分散”。在强能力圈内坚持对个股定价的判断,同时敬畏不确定性,避免单一敞口过重。
不以规模为先 持有人利益最大化
默沙东创始人乔治·默克有句话:我们应当永远铭记,药物是为人类而生产,不是为追求利润而制造的。只要我们坚守这一信念,利润必将随之而来。
作为医药研究员出身的基金经理,隋毅对此深为认同。在他看来,基金经理的使命与之类似:“基金管理要坚持持有人利益最大化,随之而来的是基金管理人的利润。”
拟由隋毅担任基金经理的兴全合真混合发起式基金,自10月26日起正式发行。上述投资理念,也体现在兴全合真基金的产品设计上,该基金为发起式基金,基金公司要自购至少1000万元,同时采用浮动费率机制,管理费与持有时间、持有期间年化收益率挂钩,引导长期价值投资。
隋毅表示,在讨论产品时,团队共识是“要用业绩说话,而不是追求规模”。他表示:“基金的规模不是卖出来的,是管出来的。在管理半径尚未充分验证之前,不会追求过大的规模。”
“不断学习,持续扩圈,争取从一开始就把业绩曲线做好,对我而言是最重要的事情。”隋毅说。
对于所管的基金,隋毅表示,他不愿把产品做成押注单一方向、把择时完全交给持有人的“工具化产品”。在他看来:基金经理若把规模作为第一目标,在市场高点吸引投资者买入,最终会给投资者带来损失;若把基金管理当成长期事业,就必须优先考虑持有人利益。
聚焦真成长 把握多元投资机会
站在当前时点,隋毅看好哪些投资机会?
隋毅表示,远期方向是“医药及科技成长为主,周期消费适度布局”。他认为,AI是工业革命级别的产业周期,长周期将持续影响各行各业,要致力在AI领域中挖掘不同阶段的变化,以及有估值性价比的行业与个股机会。
对于智能驾驶、机器人、AI制药等新兴领域,隋毅表示,要以开放心态跟踪技术进展,希望在技术到达奇点时把握产业链机会。此外,传统消费与地产作为经济后周期资产在当前虽然承压,但部分优质公司已出现企稳和复苏迹象,优质公司会率先穿越周期走出来。
站在当前时点,基于行业成长性与估值性价比比较,隋毅比较看好创新药,其主要逻辑是“成长空间大,产业趋势和公司基本面强,基本面和股价阶段性背离,潜在收益率最高”。数据显示,2025年国产创新药达成152项出海交易、总金额1356亿美元,板块首次实现全年盈利,数据印证了产业发展趋势向好。
对于AI产业链,隋毅中长期看好国产半导体与AI端侧应用,对海外链和涨价链保持谨慎。在新能源方面,隋毅认为能源革命和缺电带来产业链高景气,核心公司估值性价比较好。此外,自动驾驶是物理AI潜在最先落地的应用场景,2027年可能迎来L3产业落地,相关投资机会值得关注。对于传统消费与地产,隋毅表示将保持动态跟踪,将各个细分行业的优质公司纳入跟踪池,等待右侧信号。
(本栏目由易方达基金特别支持)