


农业保险高质量发展“施工图”出炉 形成“补贴有效率、产业有保障、农民得实惠、机构可持续”的多赢格局
|
农业保险高质量发展“施工图”出炉
形成“补贴有效率、产业有保障、农民得实惠、机构可持续”的多赢格局
◎记者 韩宋辉
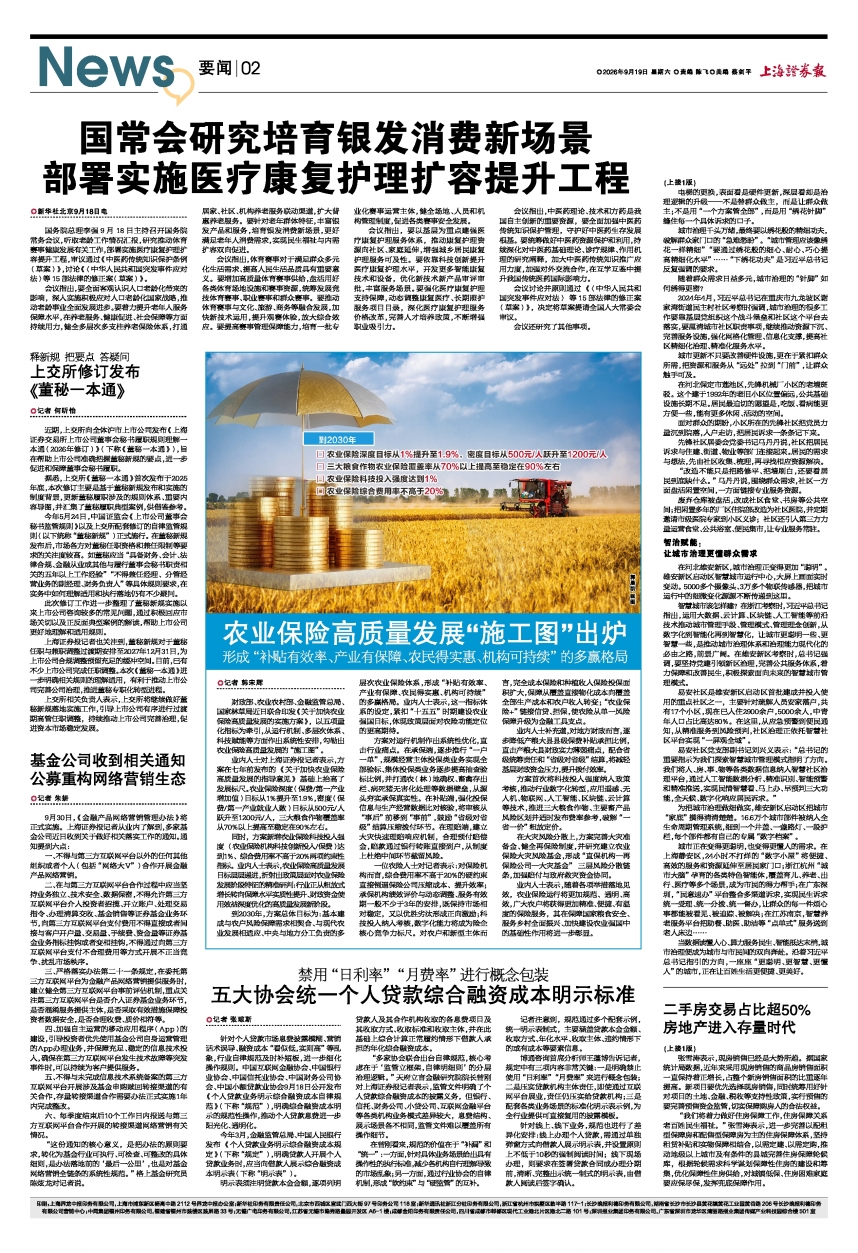
财政部、农业农村部、金融监管总局、国家林草局近日联合印发《关于加快农业保险高质量发展的实施方案》,以五项量化指标为牵引,从运行机制、多层次体系、科技赋能等方面作出系统性安排,勾勒出农业保险高质量发展的“施工图”。
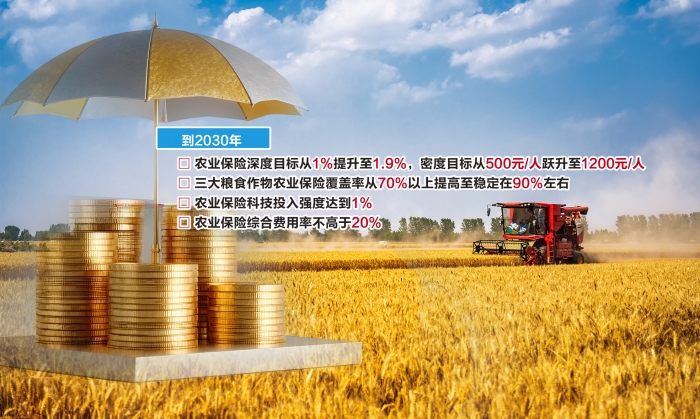
业内人士对上海证券报记者表示,方案在七年前发布的《关于加快农业保险高质量发展的指导意见》基础上抬高了发展标尺。农业保险深度(保费/第一产业增加值)目标从1%提升至1.9%,密度(保费/第一产业就业人数)目标从500元/人跃升至1200元/人,三大粮食作物覆盖率从70%以上提高至稳定在90%左右。
同时,方案新增农业保险科技投入强度(农业保险机构科技创新投入/保费)达到1%、综合费用率不高于20%两项约束性指标。业内人士表示,农业保险高质量发展目标层层递进,折射出政策层面对农业保险发展阶段特征的精准研判:行业正从粗放式增长转向保障水平实质性提升、财政资金使用效益深度优化的高质量发展新阶段。
到2030年,方案总体目标为:基本建成与农户风险保障需求相契合、与现代农业发展相适应、中央与地方分工负责的多层次农业保险体系,形成“补贴有效率、产业有保障、农民得实惠、机构可持续”的多赢格局。业内人士表示,这一指标体系的设定,紧扣“十五五”时期建设农业强国目标,体现政策层面对农险功能定位的更高期待。
方案对运行机制作出系统性优化,直击行业痛点。在承保端,逐步推行“一户一单”,规模经营主体投保类业务实现全部验标、集体投保类业务逐步提高抽查验标比例,并打通农(林)地确权、畜禽存出栏、病死猪无害化处理等数据壁垒,从源头夯实承保真实性。在补贴端,强化投保信息与生产经营数据比对核验,将审核从“事后”前移到“事前”,鼓励“省级对省级”结算压缩拨付环节。在理赔端,建立大灾快速理赔响应机制,合理预付赔偿金,赔款通过银行转账直接到户,从制度上杜绝中间环节截留风险。
一位农险人士对记者表示:对保险机构而言,综合费用率不高于20%的硬约束直接倒逼保险公司压缩成本、提升效率;承保机构绩效评价与动态调整、服务有效期一般不少于3年的安排,既保持市场相对稳定,又以优胜劣汰形成正向激励;科技投入纳入考核,数字化能力将成为险企核心竞争力标尺。对农户和新型主体而言,完全成本保险和种植收入保险投保面积扩大,保障从覆盖直接物化成本向覆盖全部生产成本和农户收入转变;“农业保险+”链接信贷、担保,使农险从单一风险保障升级为金融工具支点。
业内人士补充道,对地方财政而言,逐步降低产粮大县县级保费补贴承担比例,直击产粮大县财政实力薄弱痛点,配合省级统筹责任和“省级对省级”结算,将减轻基层财政资金压力,提升拨付效率。
方案首次将科技投入强度纳入政策考核,推动行业数字化转型,应用遥感、无人机、物联网、人工智能、区块链、云计算等技术,推进三大粮食作物、主要畜产品风险区划并适时发布费率参考,破解“一省一价”粗放定价。
在大灾风险分散上,方案完善大灾准备金、健全再保险制度,并研究建立农业保险大灾风险基金,形成“直保机构—再保险公司—大灾基金”三层风险分散链条,加强赔付与政府救灾资金协同。
业内人士表示,随着各项举措落地见效,农业保险运行将更加规范、透明、高效,广大农户将获得更加精准、便捷、有温度的保险服务,其在保障国家粮食安全、服务乡村全面振兴、加快建设农业强国中的基础性作用将进一步彰显。